
JustPow ได้จัดทำ 12 ข้อสังเกตต่อร่างแผน PDP 2026 จากงานรับฟังความคิดเห็นฯ ที่จัดขึ้นในวันที่ 8 กันยายนโดยสำนักงานนโยบายและแผนพลังงาน (สนพ.) และคาดว่าจะแก้ไขและนำเสนอต่อคณะกรรมการนโยบายพลังงานแห่งชาติ (กพช.) ภายในเดือนตุลาคมนี้ โดยไล่เรียงตั้งแต่ประเด็นเรื่องการพยากรณ์ความต้องการใช้ไฟฟ้า ตลอดจนการวางแผนกำลังการผลิตใหม่ ที่มีการพึ่งพาเทคโนโลยีใหม่อย่างโรงไฟฟ้านิวเคลียร์ขนาดเล็ก ตลอดจนการวางแผนที่อาจก่อให้เกิด Fossil Lock-In สำหรับ Data Centers ไปจนถึงเป้าหมายการเปลี่ยนผ่านพลังงานไปสู่ Net Zero ในปี 2050 ที่อาจจะไม่ประสบความสำเร็จจากร่างแผน PDP 2026 นี้
Highlight
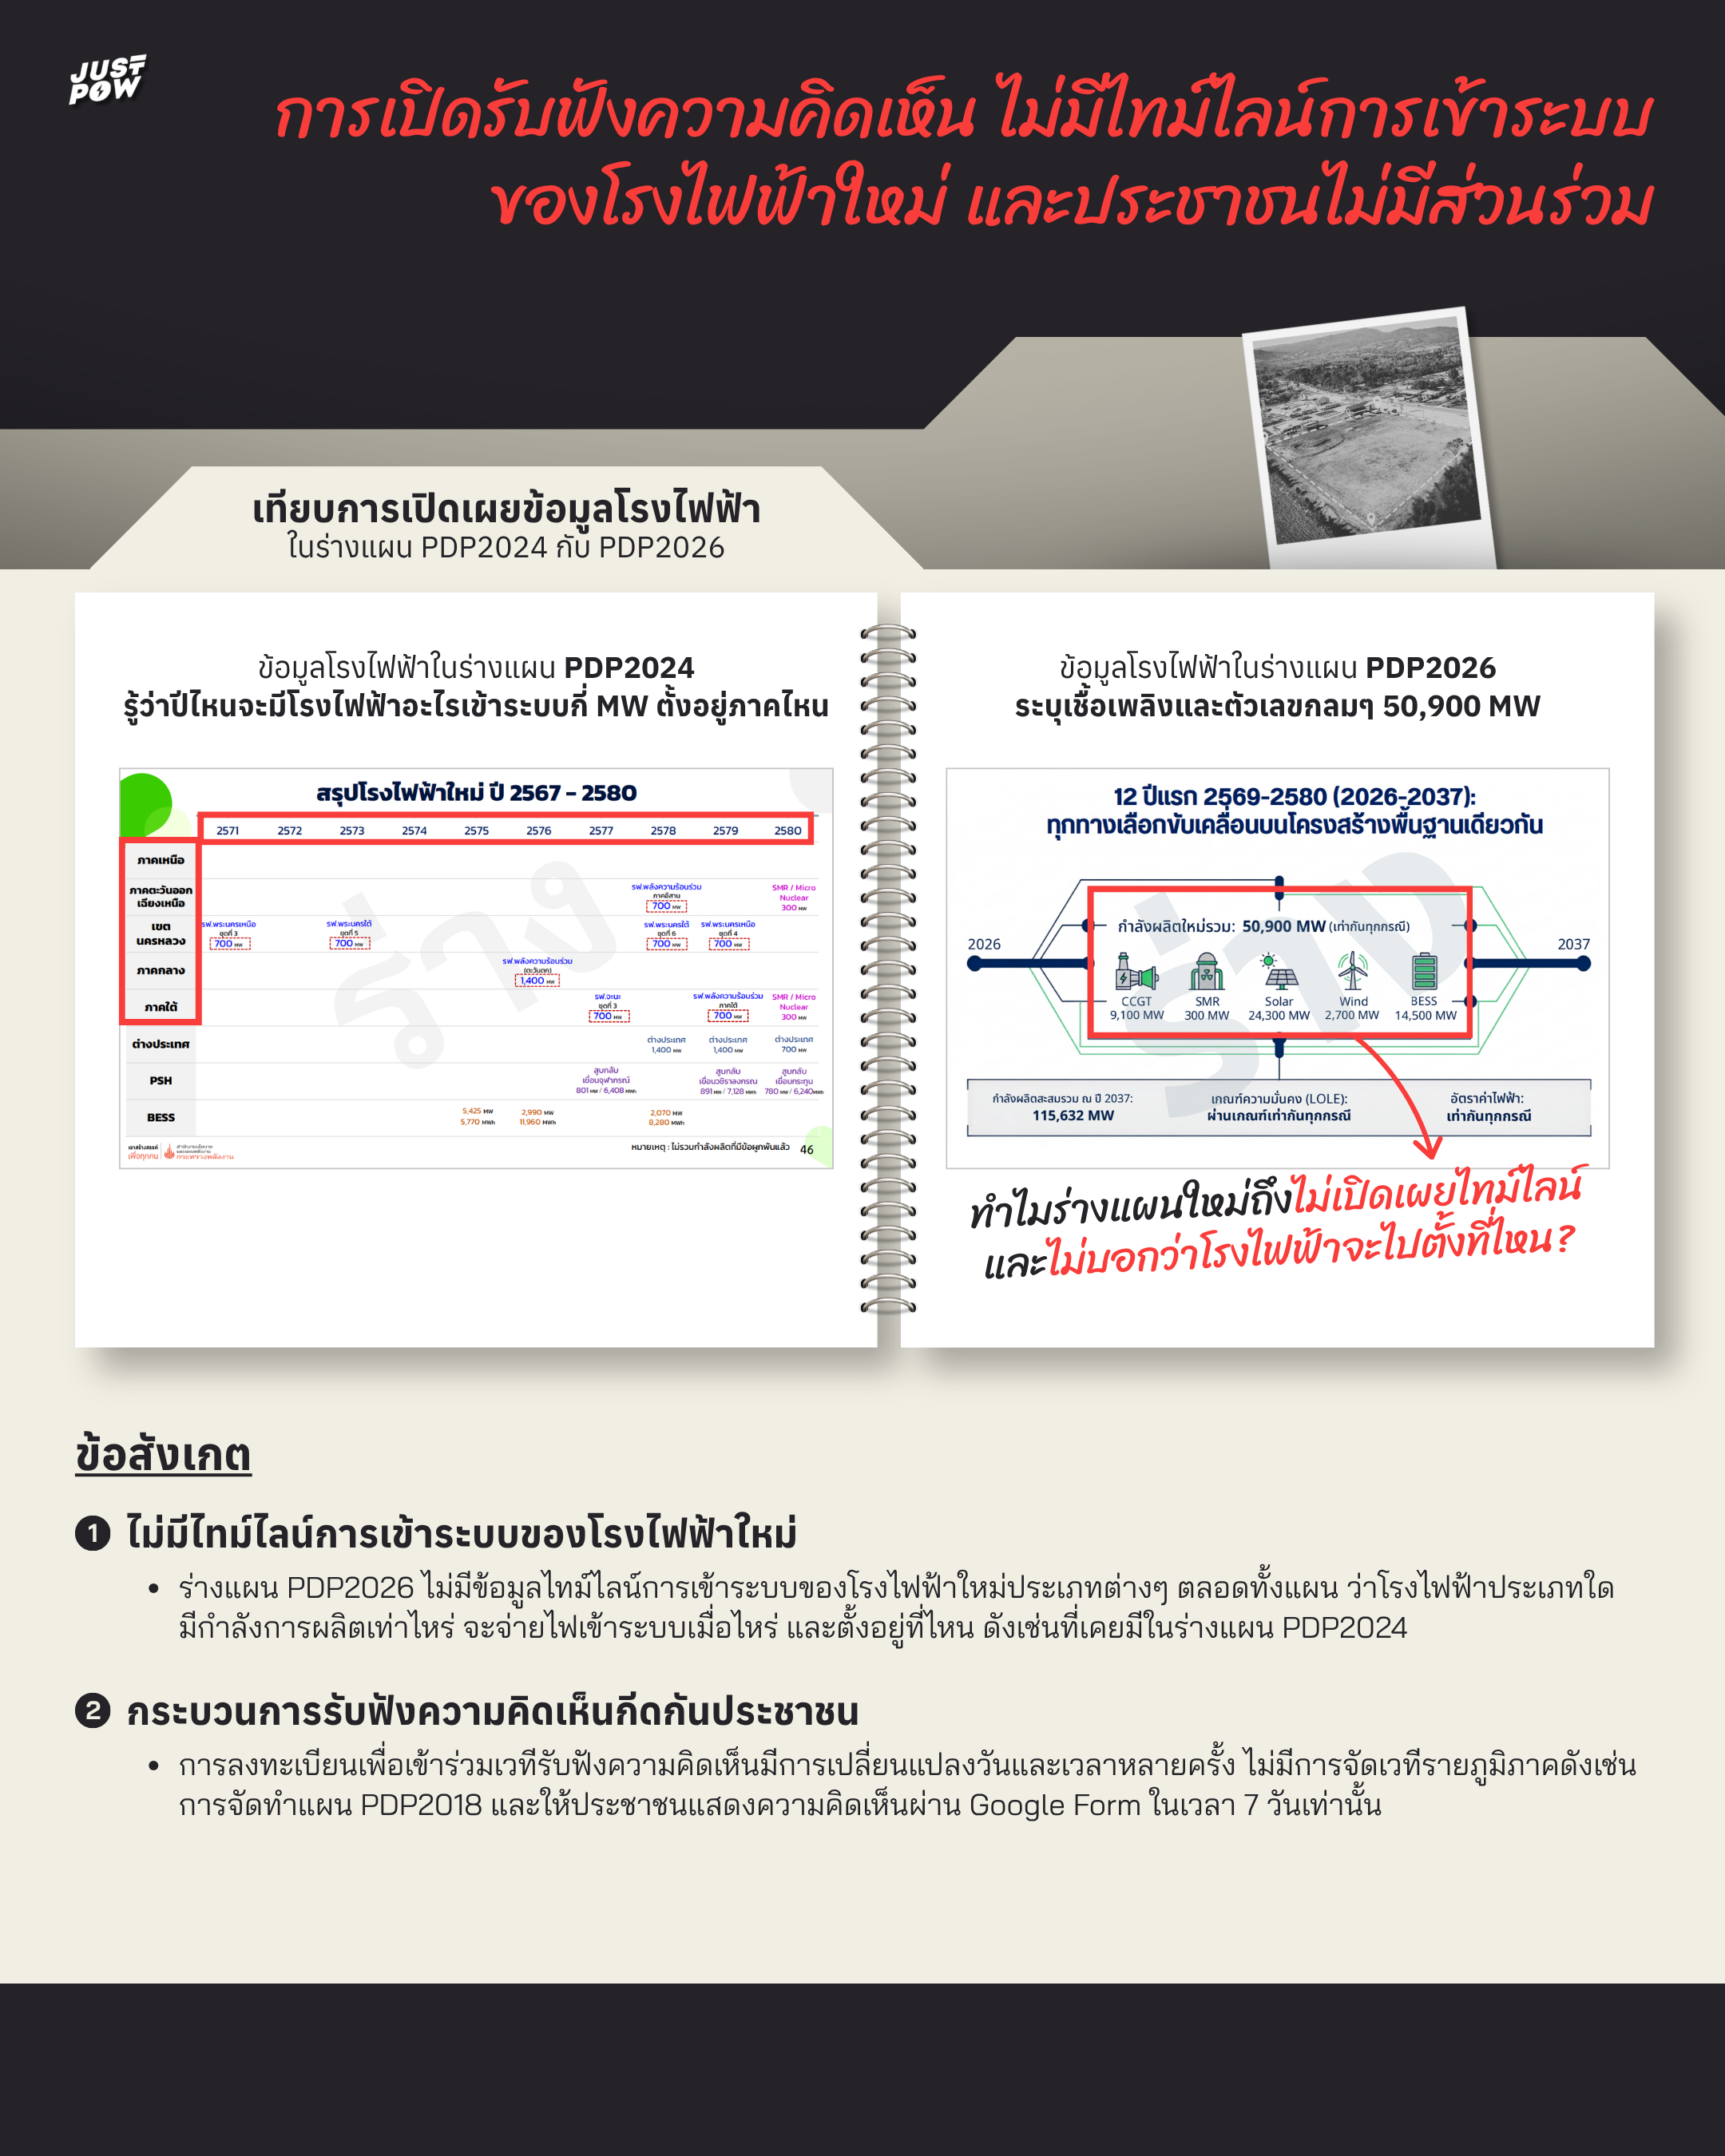
เอกสารรับฟังความคิดเห็นที่ไม่มีไทม์ไลน์การเข้าระบบของโรงไฟฟ้าใหม่ รวมไปถึงกระบวนการเปิดรับฟังความคิดเห็นที่ประชาชนไม่มีส่วนร่วม
จากเอกสารประกอบการสัมมนารับฟังความคิดเห็นร่างแผน PDP 2026 เมื่อนำไปเปรียบเทียบกับเอกสารประกอบการสัมมนารับฟังความคิดเห็นร่างแผน PDP 2024 จะพบว่ามีชุดข้อมูลสำคัญที่ควรจะเปิดเผยต่อสาธารณะที่เคยปรากฏในร่างแผน PDP 2024 แต่กลับไม่ปรากฏในร่างแผน PDP 2026 ซึ่งก็คือ ไทม์ไลน์การเข้าระบบของโรงไฟฟ้าใหม่ประเภทต่างๆ ตลอดทั้งแผน ว่าโรงไฟฟ้าประเภทใด มีกำลังการผลิตเท่าไหร่ จะจ่ายไฟเข้าระบบเมื่อไหร่ และตั้งอยู่ที่ไหน
โดยในร่างแผน PDP 2024 ปรากฏข้อมูลสำคัญชุดนี้ในเอกสารหน้า 46 ซึ่งแสดงให้เห็นไทม์ไลน์ตั้งแต่ปี 2571-2580 ว่าในแต่ละปีจะมีโรงไฟฟ้าประเภทใดกำลังการผลิตเท่าไหร่เข้าสู่ระบบบ้าง ในขณะที่อีกแกนหนึ่งก็จะแสดงให้เห็นถึงพื้นที่เป็นรายภูมิภาคว่าโรงไฟฟ้าประเภทนั้นๆ จะตั้งอยู่ในภูมิภาคใด รวมไปถึงการซื้อไฟจากต่างประเทศ (เขื่อนในลาว) พลังน้ำสูบกลับภายในประเทศ และระบบกักเก็บพลังงานด้วยแบตเตอรี่ (BESS)
แต่ในเอกสารประกอบการสัมมนารับฟังความคิดเห็นร่างแผน PDP 2026 กลับไม่มีการนำเสนอข้อมูลชุดนี้ มีเพียงแค่การนำเสนอข้อมูลกำลังการผลิตไฟฟ้าใหม่ประเภทต่างๆ ว่ามีกำลังการผลิตในแผนแต่ละช่วงเท่าไร แต่ไม่มีไทม์ไลน์การจ่ายไฟเข้าสู่ระบบและพื้นที่ตั้งของโรงไฟฟ้าประเภทต่างๆ ดังเช่นที่เคยมีในเอกสารประกอบการสัมมนารับฟังความคิดเห็นร่างแผน PDP 2024 ซึ่งถือเป็นข้อมูลสำคัญที่ประชาชนในแต่ละพื้นที่ควรจะได้รับรู้ก่อนจะเปิดรับฟังความคิดเห็นว่าในอนาคตจะมีโรงไฟฟ้าประเภทใดมาตั้งในพื้นที่บ้าง
ไม่เพียงแค่นั้นการเปิดเอกสารประกอบการสัมมนารับฟังความคิดเห็น (ร่าง) แผน PDP 2026 ให้ดาวน์โหลดผ่านเพจ EPPO THAILAND ในวันที่ 2 ก.ย. 69 ก่อนหน้าการจัดงานเพียง 6 วัน กระบวนการเปิดรับฟังความคิดเห็นของร่างแผน PDP2026 ที่ผ่านมา ก็เต็มไปด้วยความยุ่งยากซับซ้อนในการที่ประชาชนจะเข้าไปมีส่วนร่วมได้ ตั้งแต่การประชาสัมพันธ์งานเพื่อเปิดให้คนทั่วไปได้ร่วมลงทะเบียนเข้าร่วมงานแบบออนไซต์ ในเพจ EPPO THAILAND มีเพียงการประสัมพันธ์งาน เผยแพร่เอกสาร และเชิญร่วมติดตามผ่านทาง Facebook live ขณะที่ข้อความประชาสัมพันธ์รายละเอียดการจัดงาน รวมถึงลิงก์สำหรับลงทะเบียนเข้าร่วมงานกลับไปปรากฎที่ 1) เพจ Energy Transition News ในวันที่ 29 ส.ค. 69 ในรูปแบบคอมเม้นท์ใต้โพสต์แจ้งจัดเวทีรับฟัง และ 2) เพจ ENERGY Guru : รู้ให้จริงเรื่องพลังงาน ในวันที่ 31 ส.ค. 69 โดยมีกำหนดลงทะเบียนภายในวันที่ 3 ก.ย. 69
อย่างไรก็ตาม กลับพบว่า ในลิงก์ลงทะเบียนมีการเปลี่ยนแปลงวันและเวลาของการเปิดลงทะเบียนครั้งแล้วครั้งเล่า เริ่มตั้งแต่วันที่ 29 ส.ค. 69 จากนั้นก็ปิดระบบแล้วให้ลงทะเบียนได้อีกครั้ง 31 ส.ค. 69 เวลา 08.30 น. จากนั้นก็แจ้งว่าปิดระบบแล้วให้ลงทะเบียนใหม่อีกครั้ง 1 ก.ย. 69 เวลา 08.30 น.จากนั้นก็แจ้งว่าปิดระบบแล้วให้ลงทะเบียนใหม่อีกครั้ง 1 ก.ย. 69 เวลา 13.30 น. ฯลฯ จนสุดท้ายแล้ว ประชาชนที่ติดตามความเคลื่อนไหวร่างแผน PDP2026 ก็ไม่สามารถลงทะเบียนเพื่อร่วมงานได้
สุดท้ายกระบวนการเปิดรับฟังร่างแผน PDP 2026 จึงเหลือเพียงงานสัมมนารับฟังความคิดเห็นต่อร่างแผนพัฒนากำลังผลิตไฟฟ้าของประเทศไทย พ.ศ. 2569-2593 ที่จัดขึ้นในวันที่ 8 ก.ย. 69 เวลา 09.00-14.30 น. ณ ห้องแกรนด์บอลรูม โรงแรมรามาการ์เด้นส์ กรุงเทพฯ เพียง 1 วัน ซึ่งมีการถ่ายทอดสดผ่านเฟซบุ๊ก EPPO THAILAND ร่วมด้วย และหลังจากนั้นก็ให้ประชาชนทั้งประเทศให้ความคิดเห็นผ่าน Google Form อีก 7 วันจนถึงวันที่ 15 ก.ย. 69 แทน โดยไม่มีการจัดเวทีรับฟังความคิดเห็นตามภูมิภาคต่างๆ ดังที่เคยจัดใน 4 ภูมิภาคดังเช่นการเปิดรับฟังความคิดเห็นร่างแผน PDP 2018 เมื่อปี 2561
จากข้อมูลทั้งหมดจะเห็นได้ว่า แม้แผน PDP จะเกี่ยวข้องกับผู้ใช้ไฟทุกคนในประเทศ ที่จะต้องแบกรับภาระผ่านบิลค่าไฟจากการพยากรณ์การใช้ไฟในอนาคตที่จะนำมาซึ่งการสร้างโรงไฟฟ้าประเภทต่างๆ แต่กระบวนการที่เกิดขึ้นจะเห็นว่าประชาชนมีส่วนร่วมได้น้อยมากในกระบวนการตัดสินใจ ประชาชนแทบไม่มีบทบาทใดๆ ตั้งแต่การทำแผนไปจนถึงขั้นการรับฟังแผน ทั้งๆ ที่แผน PDP ส่งผลกระทบต่อประชาชนโดยตรง และไม่ใช่แค่วันนี้ แต่ยาวนานเป็นยี่สิบสามสิบปีจากสัมปทานโรงไฟฟ้าที่สุดท้ายแล้วอาจจะไม่ได้เดินเครื่องเลยก็ได้
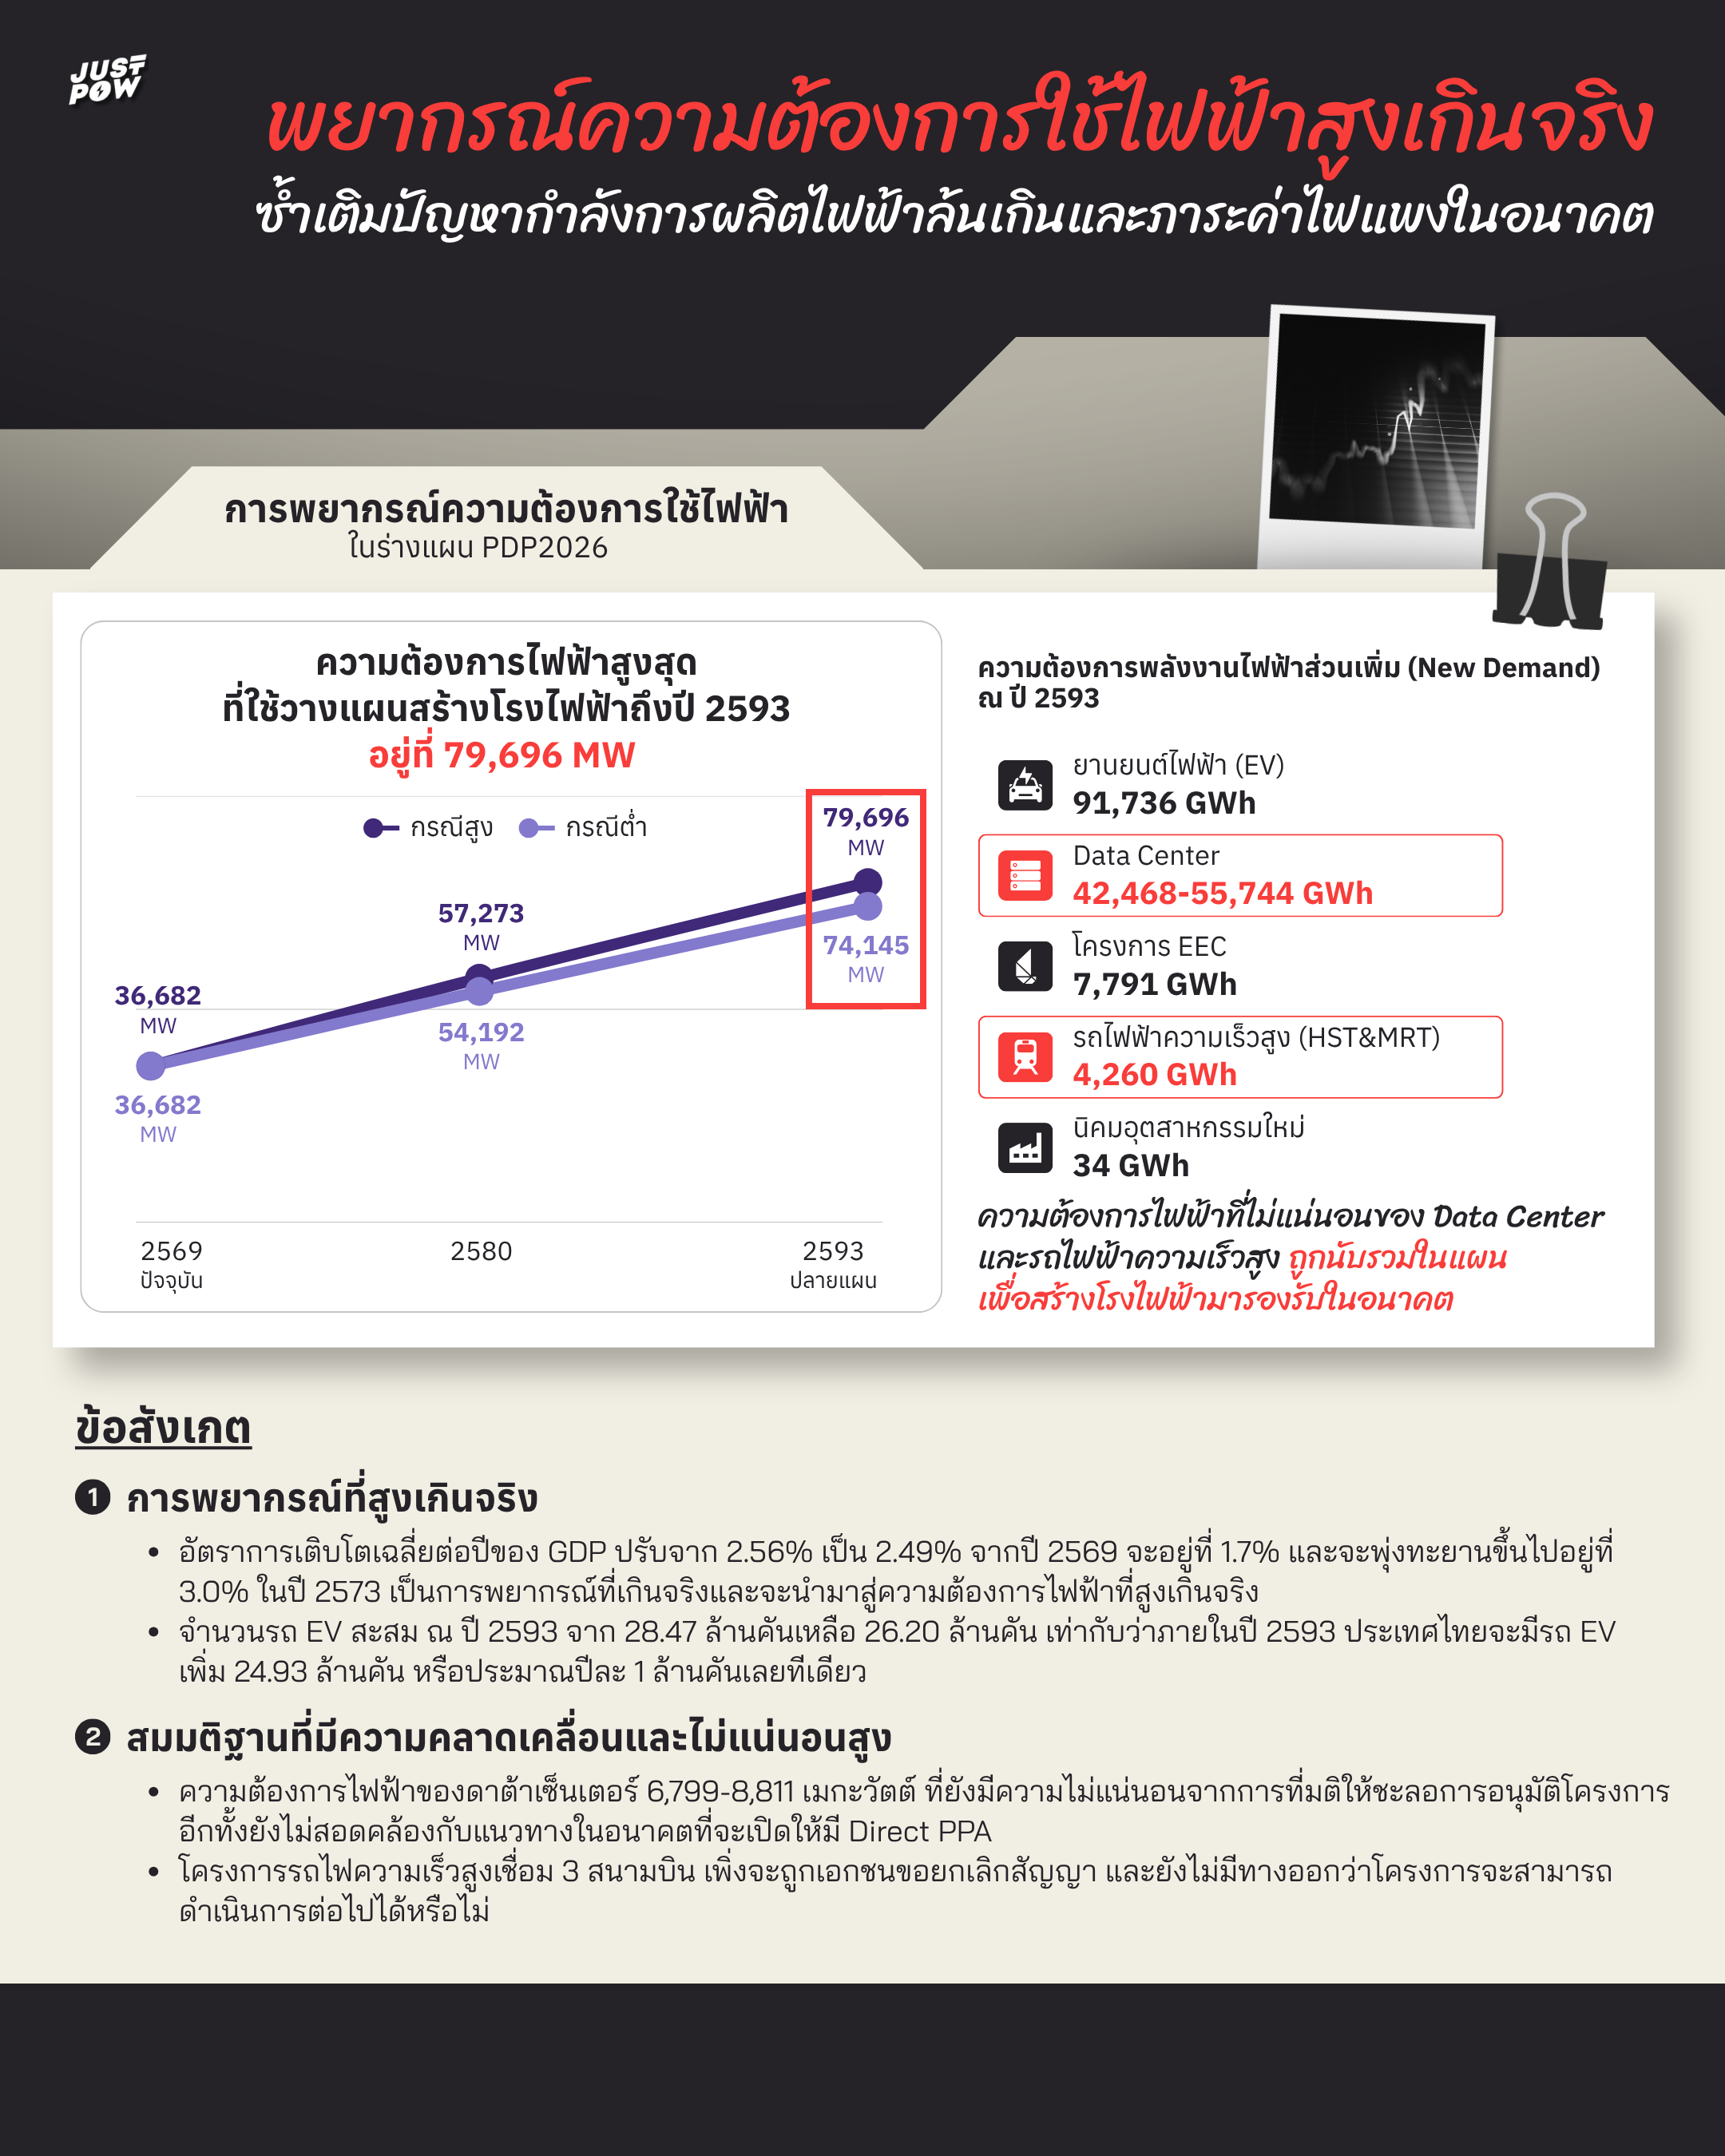
พยากรณ์ความต้องการใช้ไฟฟ้าสูงเกินจริง อาจซ้ำเติมปัญหากำลังการผลิตไฟฟ้าที่ล้นเกินของประเทศไทย และจะนำมาซึ่งภาระค่าไฟแพงในอนาคต
จากร่างแผน PDP 2026 จะพบว่าในช่วง 12 ปีแรกของร่างแผน PDP 2026 (พ.ศ. 2569-2580) มีกำลังการผลิตใหม่รวม 50,900 เมกะวัตต์เท่ากันในทุกทางเลือก ไม่เพียงแค่นั้นยังมีกำลังการผลิตที่มีสัญญาผูกพันอยู่แล้วจากแผน PDP ฉบับที่ผ่านมาที่ยังไม่ได้จ่ายไฟเข้าระบบอีก 14,806 เมกะวัตต์ ซึ่งจะทยอยจ่ายไฟเข้าระบบตั้งแต่ปี 2569 ไปจนถึงปี 2580 เท่ากับว่าภายในปี 2580 จะมีกำลังการผลิตใหม่เข้าสู่ระบบรวมทั้งหมด 65,706 เมกะวัตต์
ปัจจุบัน ณ วันที่ 31 ก.ค. 69 ประเทศไทยมีกำลังผลิตตามสัญญาในระบบ 48,852.11 เมกะวัตต์ ในขณะที่การใช้ไฟฟ้าสูงสุดของทั้ง 3 การไฟฟ้าเกิดขึ้นเมื่อวันที่ 22 เม.ย. 69 36,759 เมกะวัตต์ ส่วนการใช้ไฟเฉลี่ยอยู่ที่ประมาณ 25,000 เมกะวัตต์ เท่ากับว่าไทยมีกำลังไฟฟ้าสำรอง 12,093.11 เมกะวัตต์ จากกำลังการผลิตปัจจุบัน 48,852.11 เมกะวัตต์ รวมกับกำลังการผลิตที่จะเข้ามาใหม่ในส่วนโรงไฟฟ้าที่มีข้อสัญญาผูกพันอยู่แล้วและโรงไฟฟ้าใหม่ในร่างแผน PDP 2026 โดยหักกำลังการผลิตที่ต้องปลดออกจากระบบ ทำให้ ณ ปี 2580 ร่างแผน PDP 2026 คาดการณ์ว่าไทยมีกำลังการผลิตไฟฟ้าตามสัญญาสะสมอยู่ที่ 115,632 เมกะวัตต์ และจะมีกำลังการผลิตตามสัญญาภายใต้ทางเลือกที่ 4 (CCS+RE) เมื่อสิ้นสุดแผนในปีพ.ศ. 2593 สูงถึง 206,073 เมกะวัตต์
ในการพยากรณ์ความต้องการใช้ไฟฟ้าในร่างแผน PDP 2026 นี้มีการปรับปรุงสมมติฐานที่นำมาใช้ในการพยากรณ์จากการรับฟังความคิดเห็นเมื่อวันที่ 24 มี.ค. 69 เช่น อัตราการเติบโตเฉลี่ยต่อปีของ GDP ปรับจาก 2.56% เป็น 2.49% ซึ่ง JustPow ได้ตั้งข้อสังเกตไว้ว่าการพยากรณ์ GDP ของไทยในปี 2569 จะอยู่ที่ 1.7% และจะพุ่งทะยานขึ้นไปอยู่ที่ 3.0% ในปี 2573 เป็นการพยากรณ์ที่เกินจริงและจะนำมาสู่ความต้องการไฟฟ้าที่สูงเกินจริง
นอกจากนั้น ยังมีการปรับตัวเลขจำนวนรถ EV สะสม ณ ปี 2593 จาก 28.47 ล้านคันเหลือ 26.20 ล้านคัน โดยปัจจุบัน (ณ วันที่ 30 มิถุนายน 2569) ประเทศไทยมีจำนวนรถ EV สะสมรวมกว่า 1.27 ล้านคัน ในขณะที่ปี 2567 มียอดจดทะเบียน 70,137 คัน และในปี 2568 เพิ่มขึ้นเป็น 122,128 คัน เท่ากับว่าภายในปี 2593 ประเทศไทยจะมีรถ EV เพิ่ม 24.93 ล้านคัน หรือประมาณปีละ 1 ล้านคันเลยทีเดียว
นอกจากการพยากรณ์ที่สูงเกินจริงแล้ว ยังพบว่าสมมติฐานที่นำมาใช้ในการพยากรณ์ ยังมีความคลาดเคลื่อนและไม่แน่นอนสูง ทั้งการผลิตไฟฟ้าของโซลาร์ IPS ที่ต่ำกว่าศักยภาพที่มี ความต้องการไฟฟ้าของดาต้าเซ็นเตอร์ 6,799-8,811 เมกะวัตต์ ที่ยังมีความไม่แน่นอนจากการที่มติให้ชะลอการอนุมัติโครงการดาต้าเซ็นเตอร์และตั้งบอร์ดดาต้าเซ็นเตอร์เพื่อมากลั่นกรองและเข้มงวดต่อการออกใบอนุญาต อีกทั้งยังไม่สอดคล้องกับแนวทางในอนาคตที่จะเปิดให้มี Direct PPA กับโครงการดาต้าเซ็นเตอร์และอุตสาหกรรมอื่นที่มากกว่าโควต้าแรก 2,000 เมกะวัตต์อีกด้วย
หรือโครงการรถไฟความเร็วสูง โดยเฉพาะโครงการรถไฟความเร็วสูงเชื่อม 3 สนามบิน ซึ่งเป็นอีกหนึ่งสมมติฐานที่นำมาพยากรณ์ความต้องการใช้ไฟในร่างแผน PDP 2026 ที่เพิ่งจะถูกเอกชนขอยกเลิกสัญญา และยังไม่มีทางออกว่าโครงการจะสามารถดำเนินการต่อไปได้หรือไม่
ทั้งหมดนี้ ทำให้เห็นว่าการพยากรณ์ความต้องการใช้ไฟฟ้าที่สูงเกินจริงของร่างแผน PDP 2026 อันมาจากสมมติฐานที่มีความไม่แน่นอนและใช้ตัวเลขที่สูงเกินจริง รวมไปถึงยังมีกำลังการผลิตที่มีสัญญาผูกพันอยู่แล้วอีก 14,806 เมกะวัตต์ ซึ่งอาจซ้ำเติมปัญหากำลังการผลิตไฟฟ้าที่ล้นเกินของประเทศไทยในปัจจุบัน และจะนำมาซึ่งภาระค่าไฟที่แพงมากขึ้นในอนาคต ทั้งจากการลงทุนก่อสร้างโรงไฟฟ้าใหม่ โครงสร้างพื้นฐานต่างๆ หรือค่าความพร้อมจ่ายที่แฝงอยู่ในบิลค่าไฟ
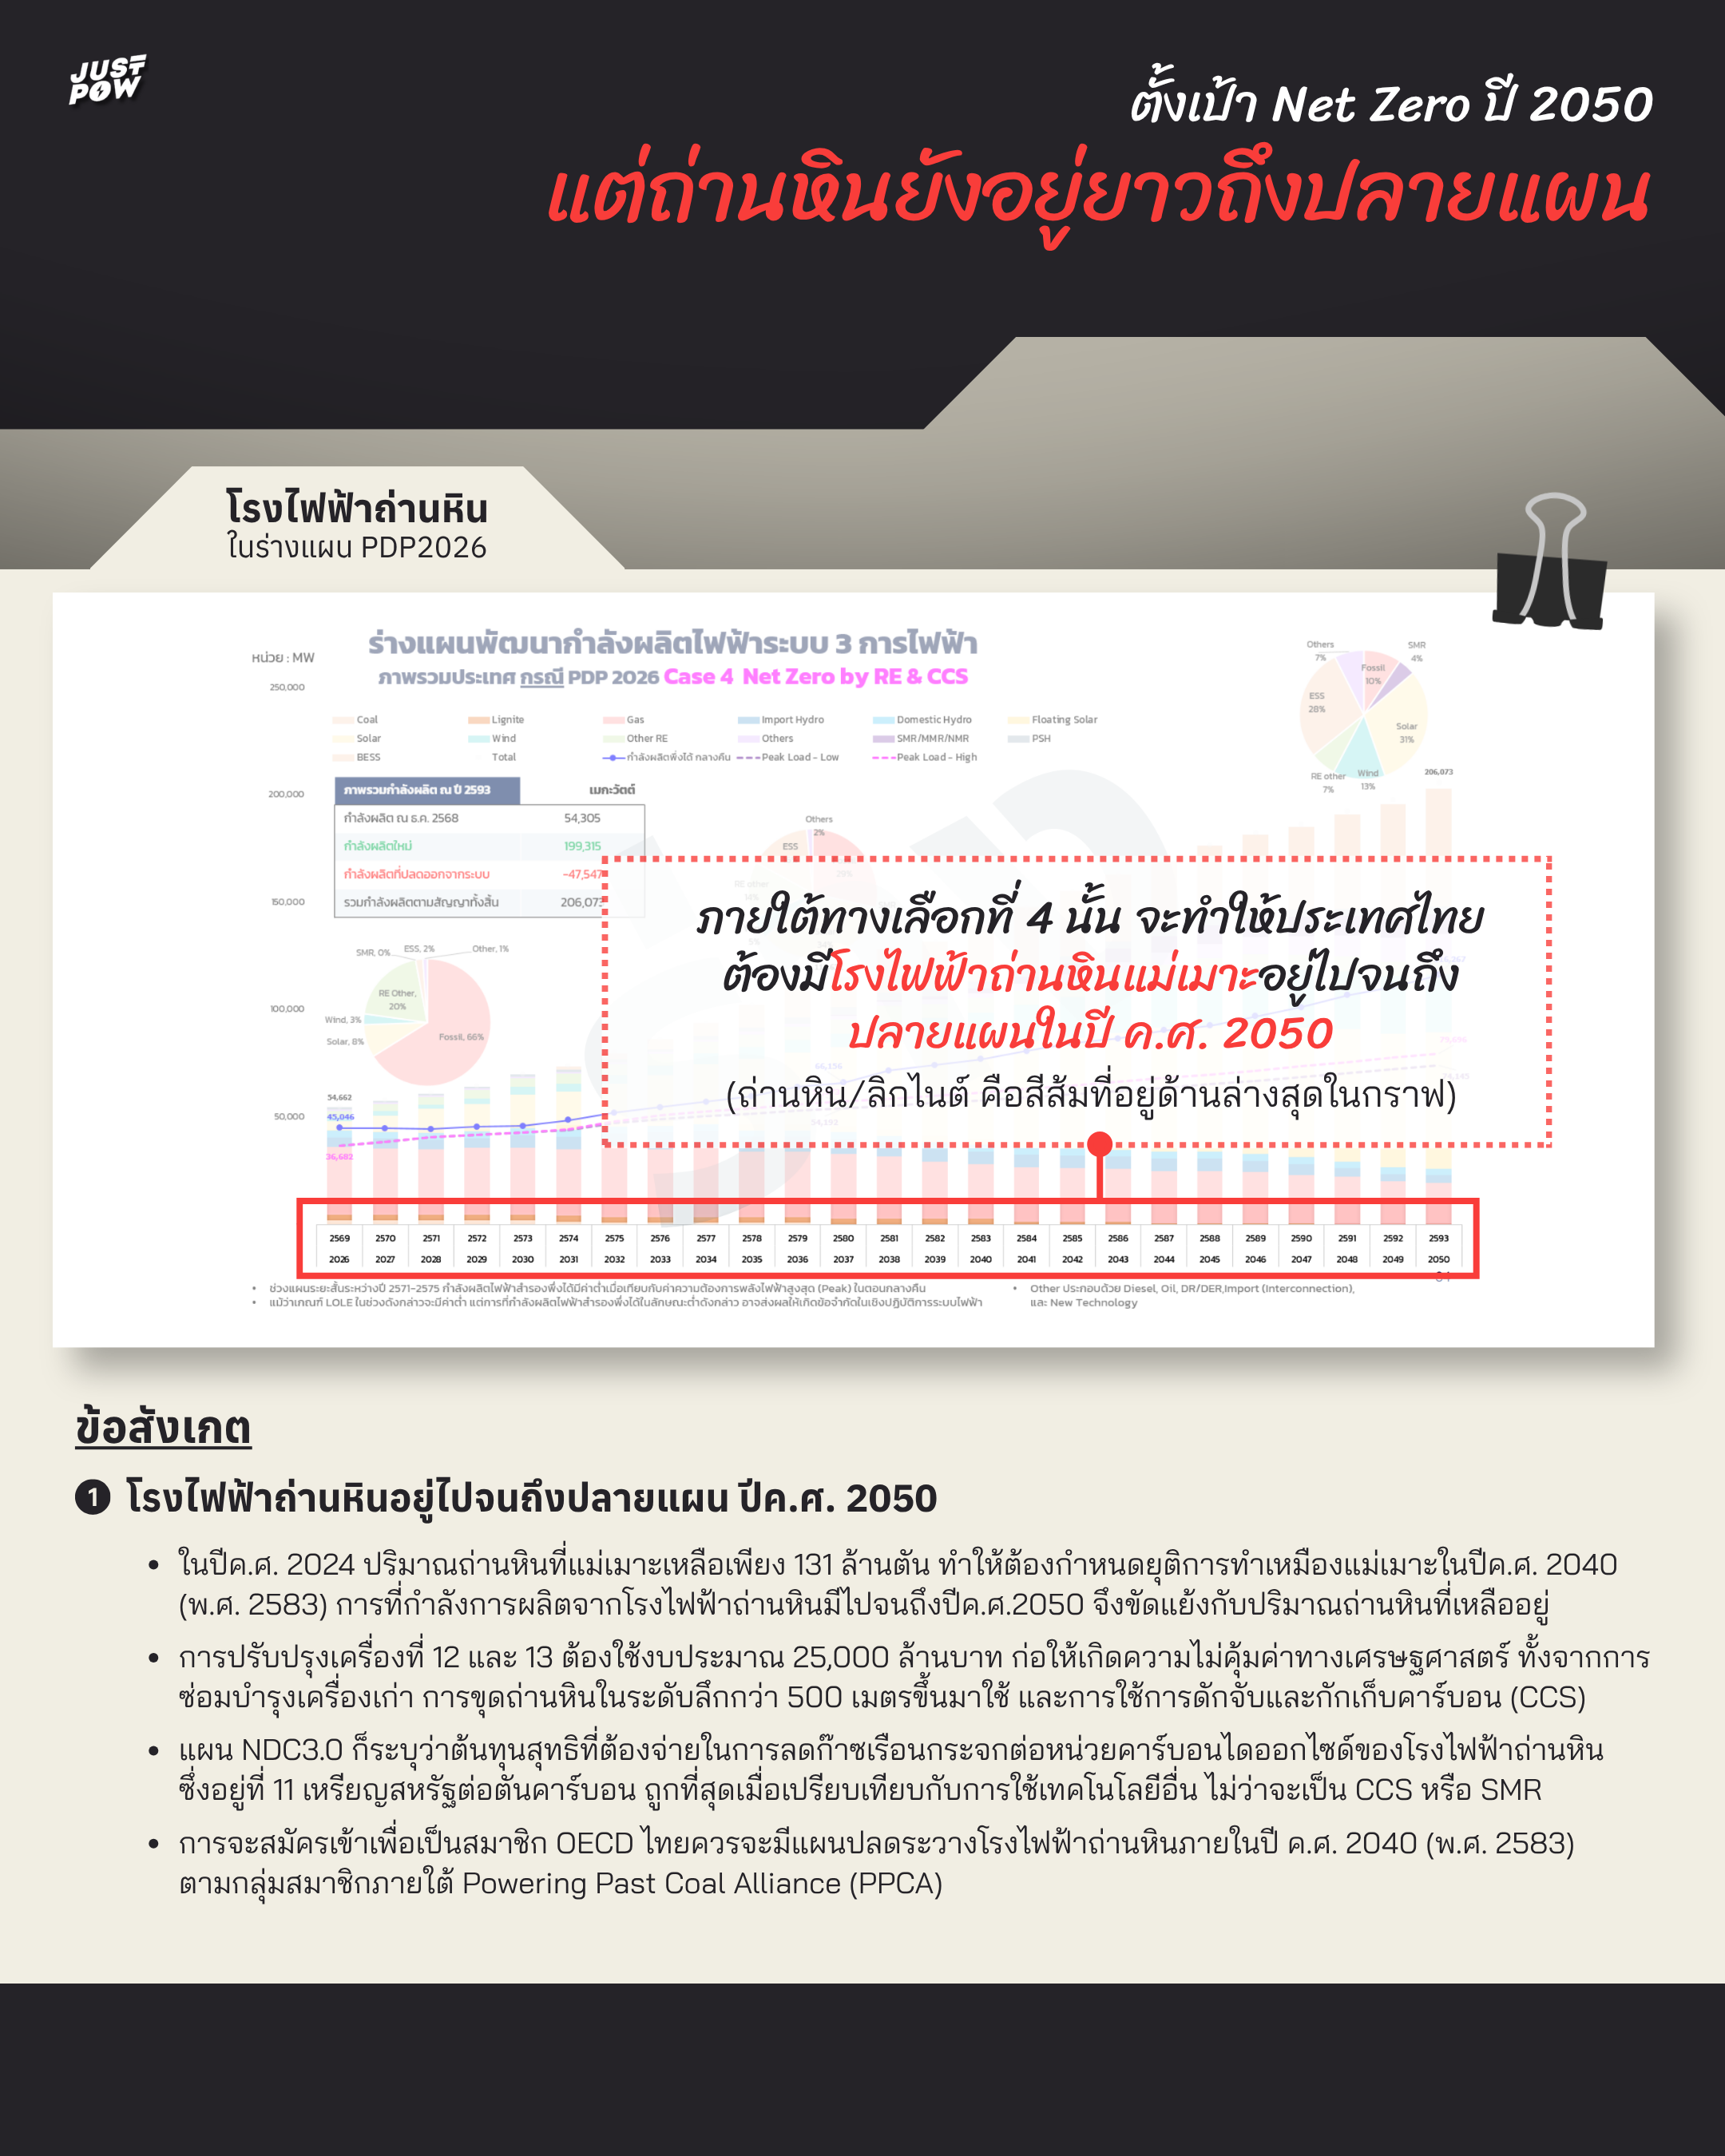
ร่างแผน PDP 2026 เปลี่ยนผ่านไปสู่ Net Zero ในปี 2050 แต่กลับมีการผลิตไฟฟ้าจากถ่านหินไปจนถึงปลายแผนในปี 2050 นอกจากนี้ยังอาจจะทำให้ไทยไม่สามารถเป็นสมาชิก OECD ได้ หากไม่มีแผนปลดระวางถ่านหินก่อนปี 2040
จากเอกสารประกอบการสัมมนารับฟังความคิดเห็นร่างแผน PDP 2026 จะพบว่ามีการนำเสนอ 4 ทางเลือก โดยทางเลือกที่คาดว่าจะได้รับเลือกก็คือทางเลือกที่ 4 หรือทางเลือกที่จะทำให้ประเทศไทยเดินทางสู่การเป็นประเทศ Net Zero ในปี 2050 ได้โดยการใช้พลังงานหมุนเวียนร่วมกับการดักจับและกักเก็บคาร์บอน (CCS) อย่างไรก็ตามภายใต้ทางเลือกที่ 4 นั้น จะทำให้ประเทศไทยต้องมีโรงไฟฟ้าถ่านหินแม่เมาะอยู่ไปจนถึงปลายแผนคือปีค.ศ. 2050
ข้อมูลจาก Mine Engineering Department (2025) พบว่าในปีค.ศ. 2024 ปริมาณถ่านหินที่แม่เมาะเหลือเพียง 131 ล้านตัน ทำให้ต้องกำหนดยุติการทำเหมืองแม่เมาะในปีค.ศ. 2040 (พ.ศ. 2583) ดังนั้นภายใต้ทางเลือกที่ 4 ที่ยังมีกำลังการผลิตจากโรงไฟฟ้าถ่านหินไปจนถึงปีค.ศ.2050 จึงเป็นการขัดแย้งกับปริมาณถ่านหินที่เหลืออยู่ที่สามารถทำเหมืองไปจนถึงประมาณปีค.ศ. 2040 ได้เท่านั้น
แม้จะมีการคาดการณ์ว่ายังเหลือถ่านหินมากกว่า 100 ล้านตัน แต่ถ่านหินที่เหลืออยู่มีความลึกประมาณ 500 เมตร การจะต้องลงทุนขุดถ่านหินในความลึกระดับนั้นขึ้นมาใช้ทำเหมืองต่อไปไม่มีความคุ้มค่าทางเศรษฐศาสตร์ อีกทั้งถ่านหินแม่เมาะก็มีความชื้นสูงมาก จากข้อมูลของ กฟผ. เองพบว่าประสิทธิภาพในการผลิตไฟฟ้าของโรงไฟฟ้าถ่านหินแม่เมาะเครื่อง 14 ที่เดินเครื่องอยู่ในปัจจุบัน ต่ำมาก เพียง 24-30% และมีอัตราความเร็วในการเพิ่มขึ้นหรือลดลงของกำลังการผลิตไฟฟ้าเพียง 0.9% การจะขุดถ่านหินขึ้นมาใช้ผลิตไฟฟ้าอีกยิ่งจะทำให้เกิดความไม่คุ้มค่าทางเศรษฐศาสตร์เพิ่มมากขึ้น
นอกจากนี้ แนวทางการยืดอายุโรงไฟฟ้าถ่านหินไปจนถึงปลายแผนในปีค.ศ. 2050 โดยเฉพาะการปรับปรุงเครื่องที่ 12 และ 13 ซึ่งเป็นโรงไฟฟ้าเดิมที่มีอายุมากกว่า 30 ปี โดยจะติดตั้งระบบควบคุมมลพิษใหม่เพื่อให้ผ่านมาตรฐานสิ่งแวดล้อมปีพ.ศ. 2575 และมีแผนให้กลับมาเดินเครื่องเชิงพาณิชย์ในปีพ.ศ. 2574 ยาวไปจนถึงปลายแผนภายใต้กำลังการผลิตที่มีข้อผูกพัน 540 เมกะวัตต์ ด้วยงบประมาณ 25,000 ล้านบาท ยิ่งจะก่อให้เกิดความไม่คุ้มค่าทางเศรษฐศาสตร์ เนื่องด้วยต้นทุนที่สูงขึ้นทั้งการปรับปรุงซ่อมบำรุงเครื่องเก่า
การขุดถ่านหินในระดับลึกกว่า 500 เมตรขึ้นมาใช้ ความไม่คุ้มค่าของการใช้การดักจับและกักเก็บคาร์บอน (CCS) ซึ่งควรใช้ตามอายุการใช้งานประมาณ 20 ปีขึ้นไป กับโรงไฟฟ้าถ่านหินที่มีประสิทธิภาพการผลิตไฟฟ้าต่ำและกำลังการผลิตที่เหลืออยู่น้อย โดยเฉพาะเมื่อปรียบเทียบกับต้นทุนการผลิตไฟฟ้าจากพลังงานหมุนเวียนบวกแบตเตอรี่ซึ่งมีต้นทุนต่ำกว่าแล้ว ยิ่งตอกย้ำว่าการยืดอายุโรงไฟฟ้าถ่านหินไปจนถึงปลายแผนในปี 2050 เป็นแผนการที่ไม่สอดคล้องกับความคุ้มค่าทางเศรษฐศาสตร์เลยแม้แต้น้อย
ไม่เพียงแค่นั้น การยืดอายุโรงไฟฟ้าถ่านหินไปจนถึงปลายแผนในปี 2050 ยังก่อให้เกิด Carbon Lock-In และทำให้เกิดการตั้งคำถามถึงความสอดคล้องกันระหว่างแผน PDP 2026 กับแผน NDC 3.0 ที่หากไทยจะบรรลุเป้าหมายตามแผน NDC3.0 อาจจะต้องมีแผนปลดระวางถ่านหินไม่เกินปีค.ศ. 2035 ในขณะเดียวกัน ในแผน NDC3.0 ก็ระบุว่าต้นทุนสุทธิที่ต้องจ่ายในการลดก๊าซเรือนกระจกต่อหน่วยคาร์บอนไดออกไซด์ของโรงไฟฟ้าถ่านหินซึ่งอยู่ที่ 11 เหรียญสหรัฐต่อตันคาร์บอน ถูกที่สุดเมื่อเปรียบเทียบกับการใช้เทคโนโลยีอื่น ไม่ว่าจะเป็น CCS หรือ SMR ฉะนั้นหากไทยตั้งเป้า Net Zero ในปี 2050 เหตุใดในทางเลือกที่ 4 จึงยังคงการผลิตไฟฟ้าจากถ่านหินไปจนถึงปลายแผนในปี 2050 จึงไม่มีทางเลือกที่จะปลดระวางถ่านหินให้เร็วขึ้น หรือกำหนดการปลดระวางถ่านหินก่อนปี 2050
นอกจากนี้การที่ยังคงการผลิตไฟฟ้าจากถ่านหินไปจนถึงปลายแผนในปี 2050 ยังอาจจะทำให้ไทยไม่สามารถเข้าเป็นสมาชิกองค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (Organisation for Economic Co-operation and Development – OECD) ซึ่งประเทศไทยกำลังเร่งผลักดันเข้าเป็นสมาชิกให้ได้ภายในปีพ.ศ. 2571 โดยหนึ่งในเงื่อนไขและมาตรฐานสำคัญที่สำคัญก็คือ นโยบายการเปลี่ยนผ่านสู่พลังงานสะอาดที่เป็นมิตรต่อสิ่งแวดล้อม รวมถึงการปลดระวางโรงไฟฟ้าถ่านหิน ซึ่งการจะสมัครเข้าเพื่อเป็นสมาชิก OECD ไทยควรจะมีแผนปลดระวางโรงไฟฟ้าถ่านหินภายในปี ค.ศ. 2040 (พ.ศ. 2583) ตามกลุ่มสมาชิกภายใต้ (Powering Past Coal Alliance-PPCA)
ดังนั้นจะเห็นได้ว่าการเลือกทางเลือกที่ 4 ในร่างแผน PDP 2026 ที่จะทำให้ประเทศไทยเดินทางสู่การเป็นประเทศ Net Zero ในปี 2050 ได้โดยการใช้พลังงานหมุนเวียนร่วมกับการดักจับและกักเก็บคาร์บอน (CCS) แต่ทางเลือกที่ 4 นี้กลับเป็นการยืดอายุการผลิตไฟฟ้าจากถ่านหินไปจนถึงปีค.ศ. 2050 เป็นทางเลือกที่ไม่สอดคล้องกับความคุ้มค่าทางเศรษฐศาสตร์ การจะเป็นประเทศ Net Zero ภายใต้แผน NDC3.0 และอาจจะทำให้ประเทศไทยไม่สามารถเข้าเป็นสมาชิก OECD ได้อีกด้วย
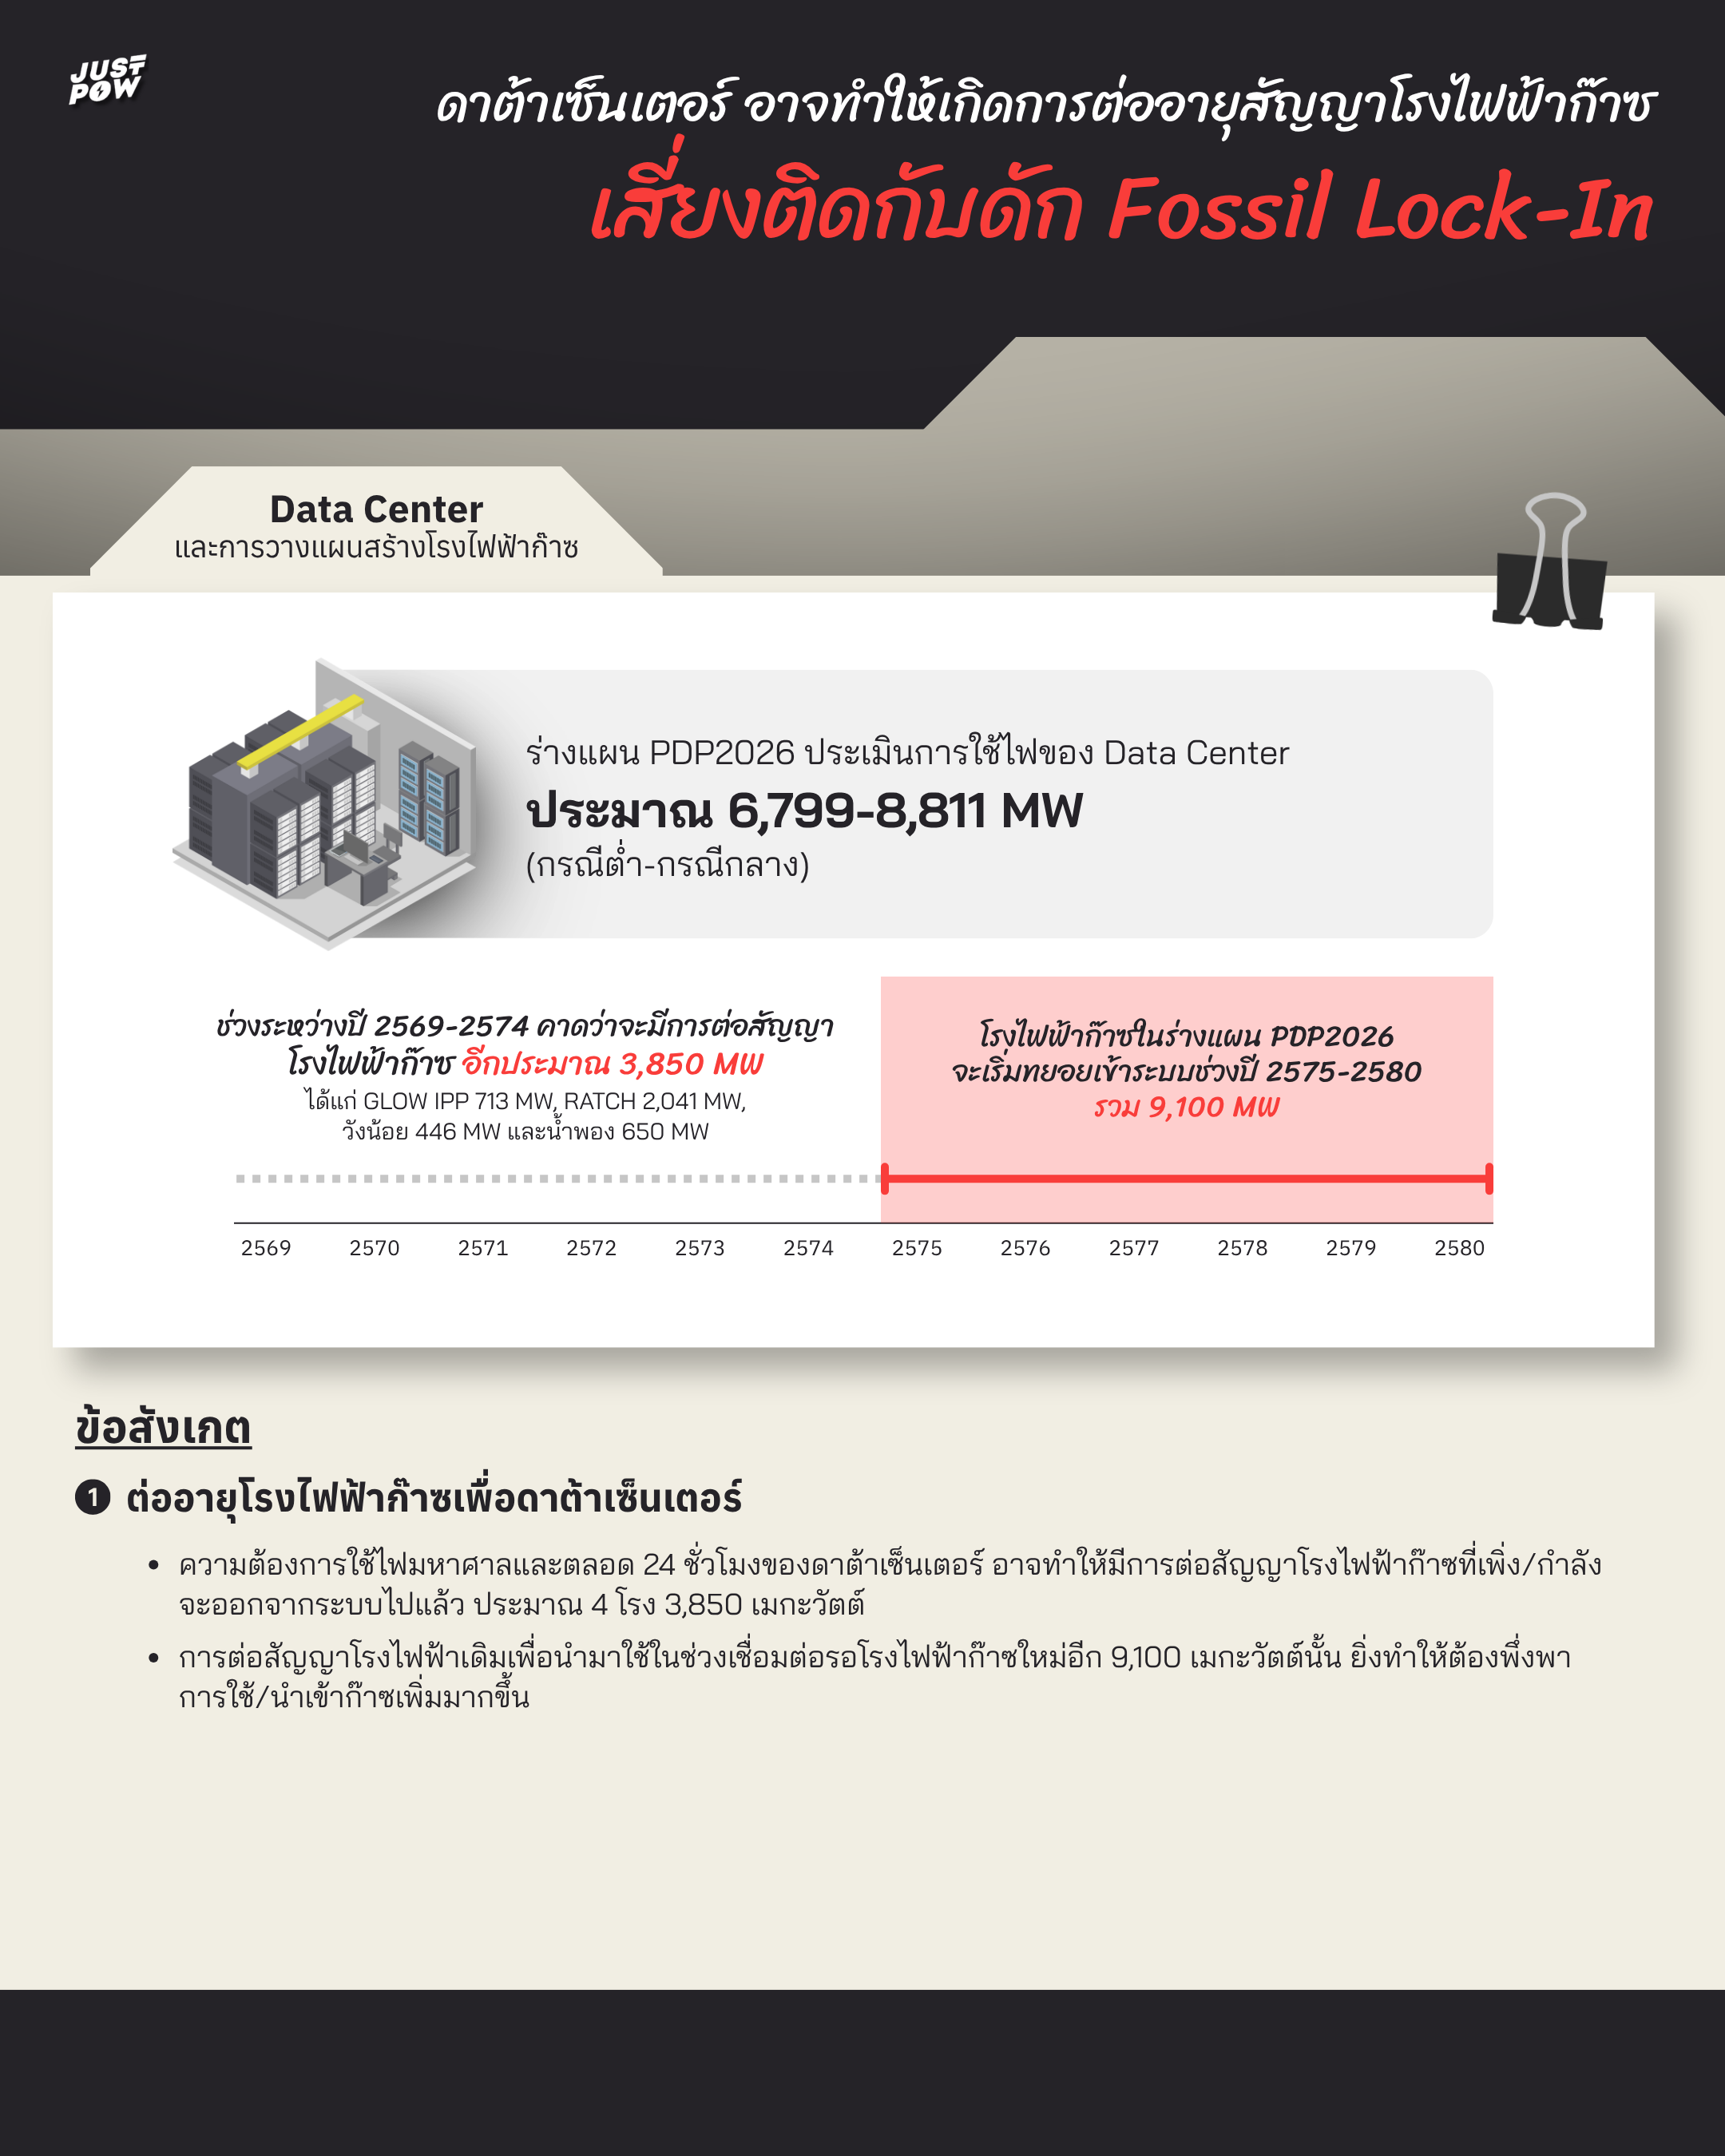
ความต้องการไฟของดาต้าเซ็นเตอร์ อาจทำให้เกิดการต่ออายุสัญญาโรงไฟฟ้าก๊าซที่เพิ่งจะออกจากระบบ เสี่ยงให้เกิดกับดัก Fossil/Gas Lock-In ที่ทำให้ไทยต้องพึ่งพาการใช้/นำเข้าก๊าซเพิ่มมากขึ้น
ความต้องการใช้ไฟฟ้าสูงสุดในร่างแผน PDP 2026 อยู่ที่ 79,696 เมกะวัตต์ (กรณี BASE-High) โดยมีกำลังการผลิตรวมอยู่ระหว่าง 185,673-206,073 เมกะวัตต์ เมื่อสิ้นแผนในปี พ.ศ. 2593 หนึ่งในปัจจัยสำคัญที่ใช้เป็นสมมติฐานในการจัดทำความต้องการใช้ไฟฟ้าในครั้งนี้ก็คือ ดาต้าเซ็นเตอร์ ซึ่งคาดว่ามีความต้องการใช้ไฟฟ้าในระดับต่ำถึงกลางอยู่ที่ 6,799-8,811 เมกะวัตต์
อย่างไรก็ตาม กฟภ. รายงานว่ามีโครงการดาต้าเซ็นเตอร์ยื่นขอใช้ไฟรวม 26,045.2 เมกะวัตต์ โดยสามารถจัดหาไฟฟ้าให้ได้เพียง 4,882.7 เมกะวัตต์ นอกจากนี้ยังปรากฏว่าโครงการนำร่องซื้อขายไฟฟ้าพลังงานสะอาดโดยตรงหรือ Direct PPA ภายใต้กรอบเป้าหมายเริ่มต้นที่ 2,000 เมกะวัตต์ ก็ไม่ได้เปิดให้เฉพาะกลุ่มดาต้าเซ็นเตอร์เท่านั้นแต่ยังรวมไปถึงอุตสาหกรรมอื่นอีกด้วย จึงทำให้ดาต้าเซ็นเตอร์ซึ่งเป็นอุตสาหกรรมใหม่ที่กำลังเติบโตและต้องการใช้ไฟอย่างมากในไทยต้องใช้ไฟจากกริด นอกเหนือจากไฟฟ้าพลังงานสะอาดโดยตรง
ความต้องการใช้ไฟมหาศาลและตลอด 24 ชั่วโมงของดาต้าเซ็นเตอร์ ทำให้ไทยต้องวางแผนเพิ่มกำลังการผลิตไฟฟ้าในอนาคต แต่จากร่างแผน PDP 2026 มีความเป็นไปได้ว่าโรงไฟฟ้าก๊าซโรงแรกภายใต้กำลังการผลิตโรงไฟฟ้าก๊าซใหม่จำนวน 9,100 เมกะวัตต์นั้นอาจจะสามารถจ่ายไฟเข้าระบบได้ในปี พ.ศ. 2575 เป็นต้นไป เนื่องจากต้องผ่านขั้นตอนจัดทำรายงานประเมินผลกระทบสิ่งแวดล้อม การอนุมัติ/อนุญาตจากหน่วยงานภาครัฐ จึงจะเริ่มก่อสร้างและเปิดดำเนินการได้ นำมาสู่สมมติฐานที่ว่าในช่วง 5 ปีแรกของแผน ซึ่งเป็นช่วงเวลาที่มีความต้องการใช้ไฟอย่างมากจากดาต้าเซ็นเตอร์ อาจจะมีการต่อสัญญาโรงไฟฟ้าก๊าซที่เพิ่ง/กำลังจะออกจากระบบไปแล้ว
โดยหากพิจารณาจากข้อมูลโรงไฟฟ้าก๊าซที่เพิ่ง/กำลังจะออกจากระบบ และมีแนวโน้มว่าจะสามารถต่อสัญญาและผลิตไฟฟ้าเข้าระบบได้ในระยะเวลา 5-7 ปีก่อนที่โรงไฟฟ้าใหม่จะเข้าระบบ จะพบว่ามีดังนี้
1. โรงไฟฟ้าโกลว์ ไอพีพี จ. ชลบุรี 713 เมกะวัตต์
2. โรงไฟฟ้าราชบุรี จ. ราชบุรี 2,041 เมกะวัตต์
3. โรงไฟฟ้าวังน้อย ชุดที่ 3 จ. พระนครศรีอยุธยา 446 เมกะวัตต์
4. โรงไฟฟ้าน้ำพอง จ. ขอนแก่น 650 เมกะวัตต์
รวมประมาณ 3,850 เมกะวัตต์ ยังไม่นับรวมโรงไฟฟ้าที่มีสัญญาผูกพันอยู่แล้วอย่างโรงไฟฟ้าบูรพาพาวเวอร์ จ. ฉะเชิงเทรา 540 เมกะวัตต์ ซึ่งจะจ่ายไฟเข้าระบบในปี พ.ศ. 2572
จะเห็นได้ว่านอกจากโรงไฟฟ้าก๊าซเดิมที่มีอยู่ในระบบอยู่แล้ว การที่ดาต้าเซ็นเตอร์ต้องการใช้ไฟมากขึ้นและโรงไฟฟ้าก๊าซใหม่จากร่างแผน PDP 2026 เข้าสู่ระบบไม่ทันความต้องการใช้ไฟ อาจทำให้เกิดการต่ออายุสัญญาโรงไฟฟ้าก๊าซที่เพิ่ง/กำลังจะออกจากระบบ ประมาณ 3,850 เมกะวัตต์ ซึ่งการต่อสัญญาโรงไฟฟ้าเดิมเพื่อนำมาใช้ในช่วงเชื่อมต่อรอโรงไฟฟ้าก๊าซใหม่อีก 9,100 เมกะวัตต์นั้น ยิ่งทำให้ต้องพึ่งพาการใช้/นำเข้าก๊าซเพิ่มมากขึ้น ทั้งๆ ที่ในช่วงวิกฤตพลังงานที่ผ่านมาทำให้ไทยได้เรียนรู้แล้วว่าจำเป็นต้องลดการนำเข้า LNG เพื่อป้องกันค่าไฟที่ผันผวน สิ่งที่จะเกิดขึ้นนี้กลับเป็นไปในทางตรงกันข้าม
ไม่เพียงแค่นั้นหากไทยจะใช้การต่อสัญญาโรงไฟฟ้าก๊าซที่เพิ่ง/กำลังจะออกจากระบบเพื่อมาใช้ในช่วงเชื่อมต่อก่อนที่โรงไฟฟ้าใหม่จากร่างแผน PDP 2026 จะจ่ายไฟเข้าสู่ระบบ ระยะเวลาแห่งการเชื่อมต่อนี้ควรเป็นระยะเวลาที่ไทยควรเร่งลงทุนในพลังงานหมุนเวียนและระบบกักเก็บพลังงานไฟฟ้าด้วยแบตเตอรี่ขนาดใหญ่ (BESS) ซึ่งปัจจุบันมีราคาต้นทุนต่อหน่วยในการผลิตไฟฟ้าถูกกว่าการจะสร้างโรงไฟฟาก๊าซใหม่แล้ว แต่กลับกลายเป็นว่ากลับเชื่อมต่อด้วยโรงไฟฟ้าก๊าซใหม่ 9,100 เมกะวัตต์ ที่จะทำให้ไทยต้องยังคงพึ่งพิงการใข้ก๊าซต่อไปในอนาคต
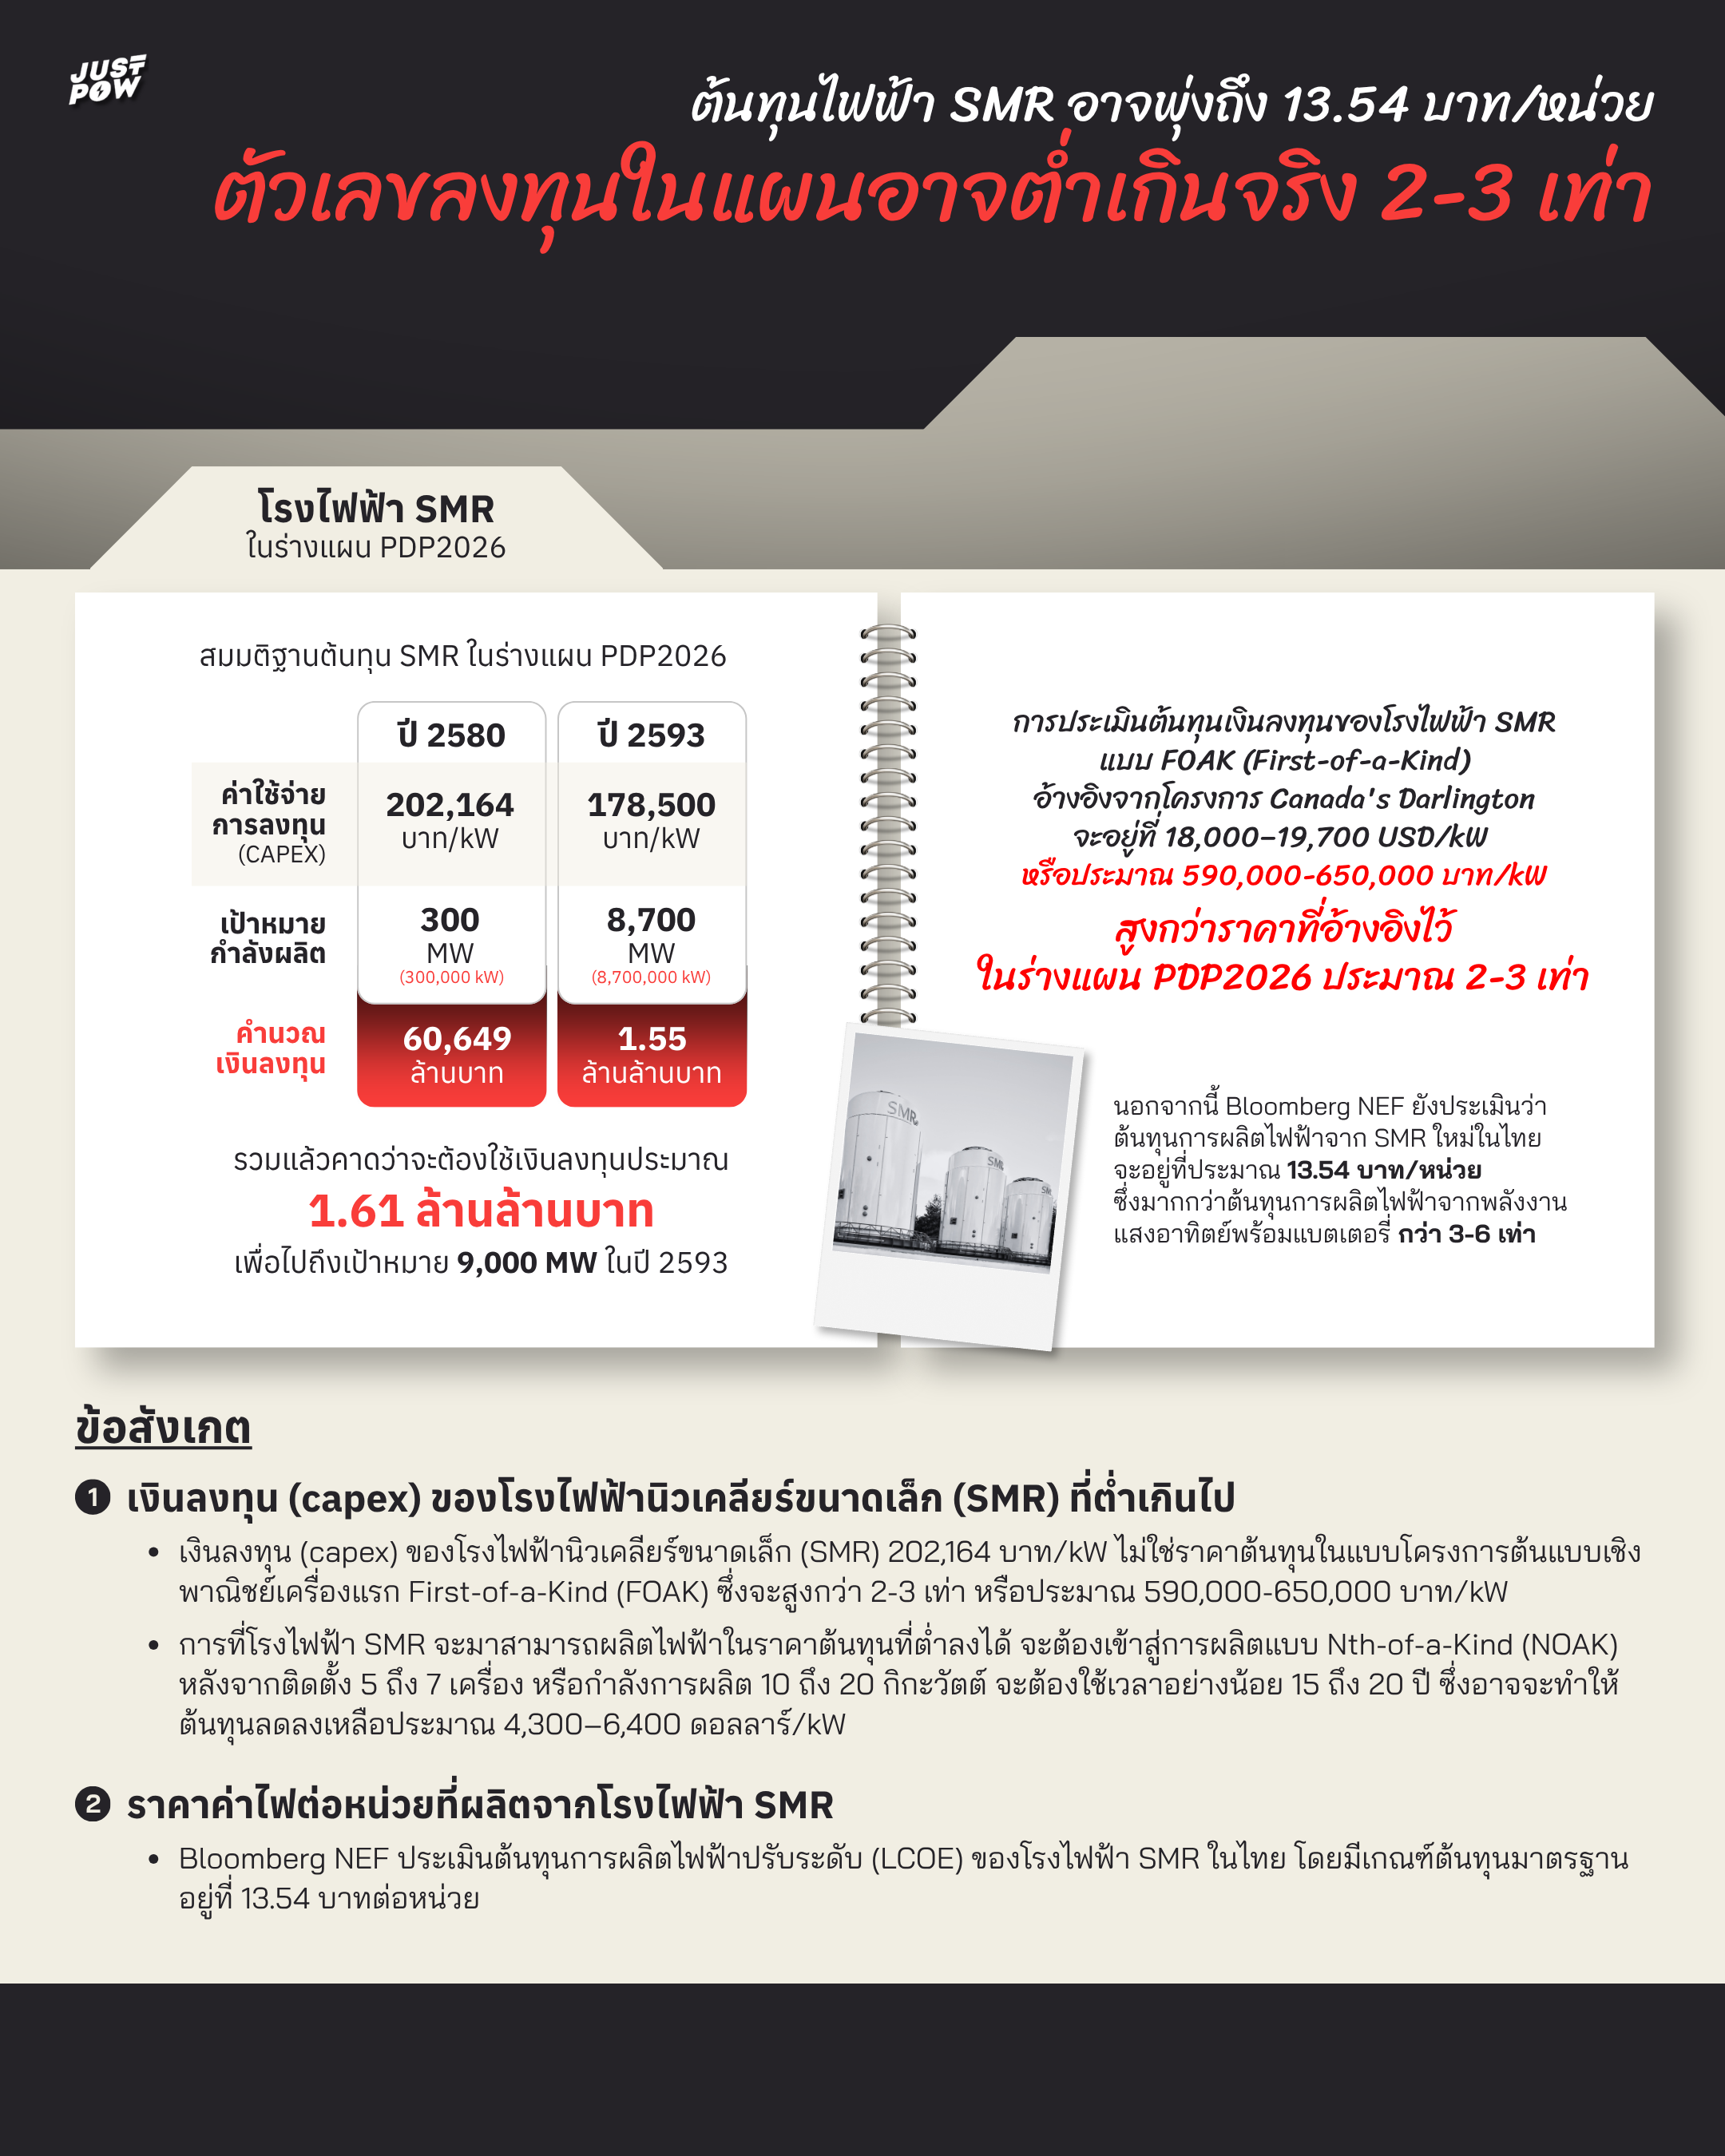
ต้นทุนการผลิตไฟฟ้าของ SMR อาจสูงถึง 13.54 บาทต่อหน่วย โดยเงินลงทุนที่ประเมินไว้ในร่างแผน PDP 2026 ที่ 202,164 บาท/kW อาจจะต่ำเกินจริงถึง 2-3 เท่า
จากร่างแผน PDP 2026 จะพบว่าเงินลงทุน (capex) ของโรงไฟฟ้านิวเคลียร์ขนาดเล็ก (SMR) ณ ปี พ.ศ. 2580 อยู่ที่ 202,164 บาท/kW ซึ่งสูงกว่าพลังงานแสงอาทิตย์ซึ่งอยู่ที่ 17,900 บาท/kW ถึง 11 เท่า ไม่เพียงแค่นั้นเงินลงทุนของโรงไฟฟ้า SMR ที่ระบุไว้ยังอาจจะไม่สะท้อนราคาเงินลงทุนจริงที่อาจเกิดขึ้นจริงในอนาคต เพราะโรงไฟฟ้า SMR เป็นเทคโนโลยีใหม่ที่ไม่เคยถูกสร้างหรือดำเนินงานในระดับการใช้งานจริง (Commercial Scale) มาก่อนในไทย
ดังนั้น โรงไฟฟ้า SMR เครื่องแรก 300 เมกะวัตต์ ที่จะเข้ามาในแผนช่วงแรกในปีพ.ศ. 2580 จึงเป็นโครงการต้นแบบเชิงพาณิชย์เครื่องแรก/แห่งแรกของไทย และมีความเสี่ยงสูงเพราะยังไม่มีข้อมูลการใช้งานจริงในระยะยาว อาจเกิดปัญหาทางเทคนิคที่ไม่คาดคิดระหว่างการก่อสร้างหรือดำเนินงาน จึงทำให้ต้นทุนในการผลิตหรือการก่อสร้างสูงกว่าปกติ เพราะยังไม่การเกิดประหยัดต่อขนาด (Economies of Scale) ซึ่งจะทำให้ความการระดมทุนจากธนาคารหรือสถาบันการเงินทั่วไปเป็นไปได้ยาก โครงการส่วนใหญ่ในต่างประเทศจึงต้องอาศัยเงินอุดหนุนจากรัฐบาล หรือที่เรียกว่า FOAK (First-of-a-Kind) เป็นหลัก
เงินลงทุน (capex) ของโรงไฟฟ้านิวเคลียร์ขนาดเล็ก (SMR) 202,164 บาท/kW ที่ระบุไว้ในเอกสารประกอบการสัมมนารับฟังความคิดเห็นร่างแผน PDP2026 นั้น โดยผู้แทน กฟผ. กล่าวในงานสัมมนารับฟังความคิดเห็นร่างแผน PDP2026 เมื่อวันที่ 8 ก.ย. 69 ว่าเป็นราคาที่อ้างอิงจากโครงการ Idaho National Laboratory (INL) เนื่องด้วยปัจจุบันยังไม่มีโรงไฟฟ้า SMR ที่สามารถดำเนินงานในระดับการใช้งานเชิงพาณิชย์ (Commercial Scale) อย่างไรก็ตามตัวเลขเงินลงทุนดังกล่าว ไม่ใช่ราคาต้นทุนในแบบ FOAK โดยการประเมินต้นทุนเงินลงทุนของโรงไฟฟ้า SMR แบบ FOAK อ้างอิงจากโครงการ Canada’s Darlington จะอยู่ที่ประมาณ 18,000–19,700 ดอลลาร์สหรัฐ/kW หรือประมาณ 590,000-650,000 บาท/kW หรือสูงกว่าราคาที่อ้างอิงไว้ในเอกสารประกอบการสัมมนารับฟังความคิดเห็นร่างแผน PDP2026 ประมาณ 2-3 เท่า
ซึ่งการที่โรงไฟฟ้านิวเคลียร์ขนาดเล็ก (SMR) จะมาสามารถผลิตไฟฟ้าในราคาต้นทุนที่ต่ำลงได้ จะต้องเข้าสู่การผลิตแบบ Nth-of-a-Kind (NOAK) ซึ่งหมายถึง โครงการลำดับต่อๆ มาที่ใช้เทคโนโลยี รูปแบบหรือกระบวนการที่ผ่านการพิสูจน์และสร้างสำเร็จมาแล้วหลายครั้ง จนกลายเป็นมาตรฐานในเชิงพาณิชย์ โดยหากอ้างอิงจากประเทศเกาหลีใต้ จะพบว่าเกาหลีใต้สามารถลดต้นทุนสู่ NOAK ได้ในการสร้างเครื่องปฏิกรณ์นิวเคลียร์เครื่องที่ 24 ส่วนเครื่องปฏิกรณ์นิวเคลียร์ขนาดเล็ก (SMR) การคาดการณ์ว่าจะสามารถลดต้นทุนจาก FOAK สู่ NOAK หลังจากติดตั้ง 5 ถึง 7 เครื่อง หรือกำลังการผลิต 10 ถึง 20 กิกะวัตต์ ซึ่งในอัตราการติดตั้งปัจจุบัน จะต้องใช้เวลาอย่างน้อย 15 ถึง 20 ปี ซึ่งอาจจะทำให้ต้นทุนลดลงเหลือประมาณ 4,300–6,400 ดอลลาร์/kW
นอกจากนี้รายงาน Thailand: A Techno economic Analysis of Power Generation (2025) โดย Bloomberg NEF เปิดเผยต้นทุนที่ประเมินได้ของเทคโนโลยีเตาปฏิกรณ์นิวเคลียร์ขนาดเล็กแบบโมดูลาร์ (SMR) ยังได้เปรียบเทียบต้นทุนการผลิตไฟฟ้าปรับระดับ (LCOE) สำหรับโครงการโรงไฟฟ้าประเภทต่างๆ ที่สร้างขึ้นใหม่ในประเทศไทยปี พ.ศ. 2568 โดยพบว่า โรงไฟฟ้านิวเคลียร์ขนาดเล็ก (SMR) มีเกณฑ์ต้นทุนมาตรฐานอยู่ที่ 13.54 บาทต่อหน่วย ซึ่งมีราคาต้นทุนการผลิตไฟฟ้าต่อหน่วยสูงกว่าพลังงานแสงอาทิตย์พร้อมแบตเตอรี่ (Utility Solar + Battery) ซึ่งมีต้นทุนอยู่ที่ 2.26 – 4.15 บาทต่อหน่วย
ดังนั้นการที่ร่างแผน PDP 2026 กำหนดว่าประเทศไทยจะต้องมีการผลิตไฟฟ้าจากโรงไฟฟ้านิวเคลียร์ขนาดเล็ก (SMR) 9,000 เมกะวัตต์ หรือประมาณ 30-45 โรง ไปจนสิ้นสุดแผนในปี 2593 โดยคาดว่าโรงแรกจะต้องจ่ายไฟเข้าระบบในปี 2580 นั้น จึงเสี่ยงต่อภาระการลงทุนที่สูงเกินไปกว่าที่ประเมินไว้ และราคาค่าไฟต่อหน่วยที่ผลิตจากโรงไฟฟ้านิวเคลียร์ขนาดเล็ก (SMR) ก็อาจสูงถึง 13.54 บาท/หน่วย ซึ่งสูงกว่าการผลิตไฟฟ้าจากโรงไฟฟ้าประเภทอื่นๆ ซึ่งทั้งหมดจะนำมาซึ่งภาระของผู้ใช้ไฟที่จะต้องจ่ายในอนาคต
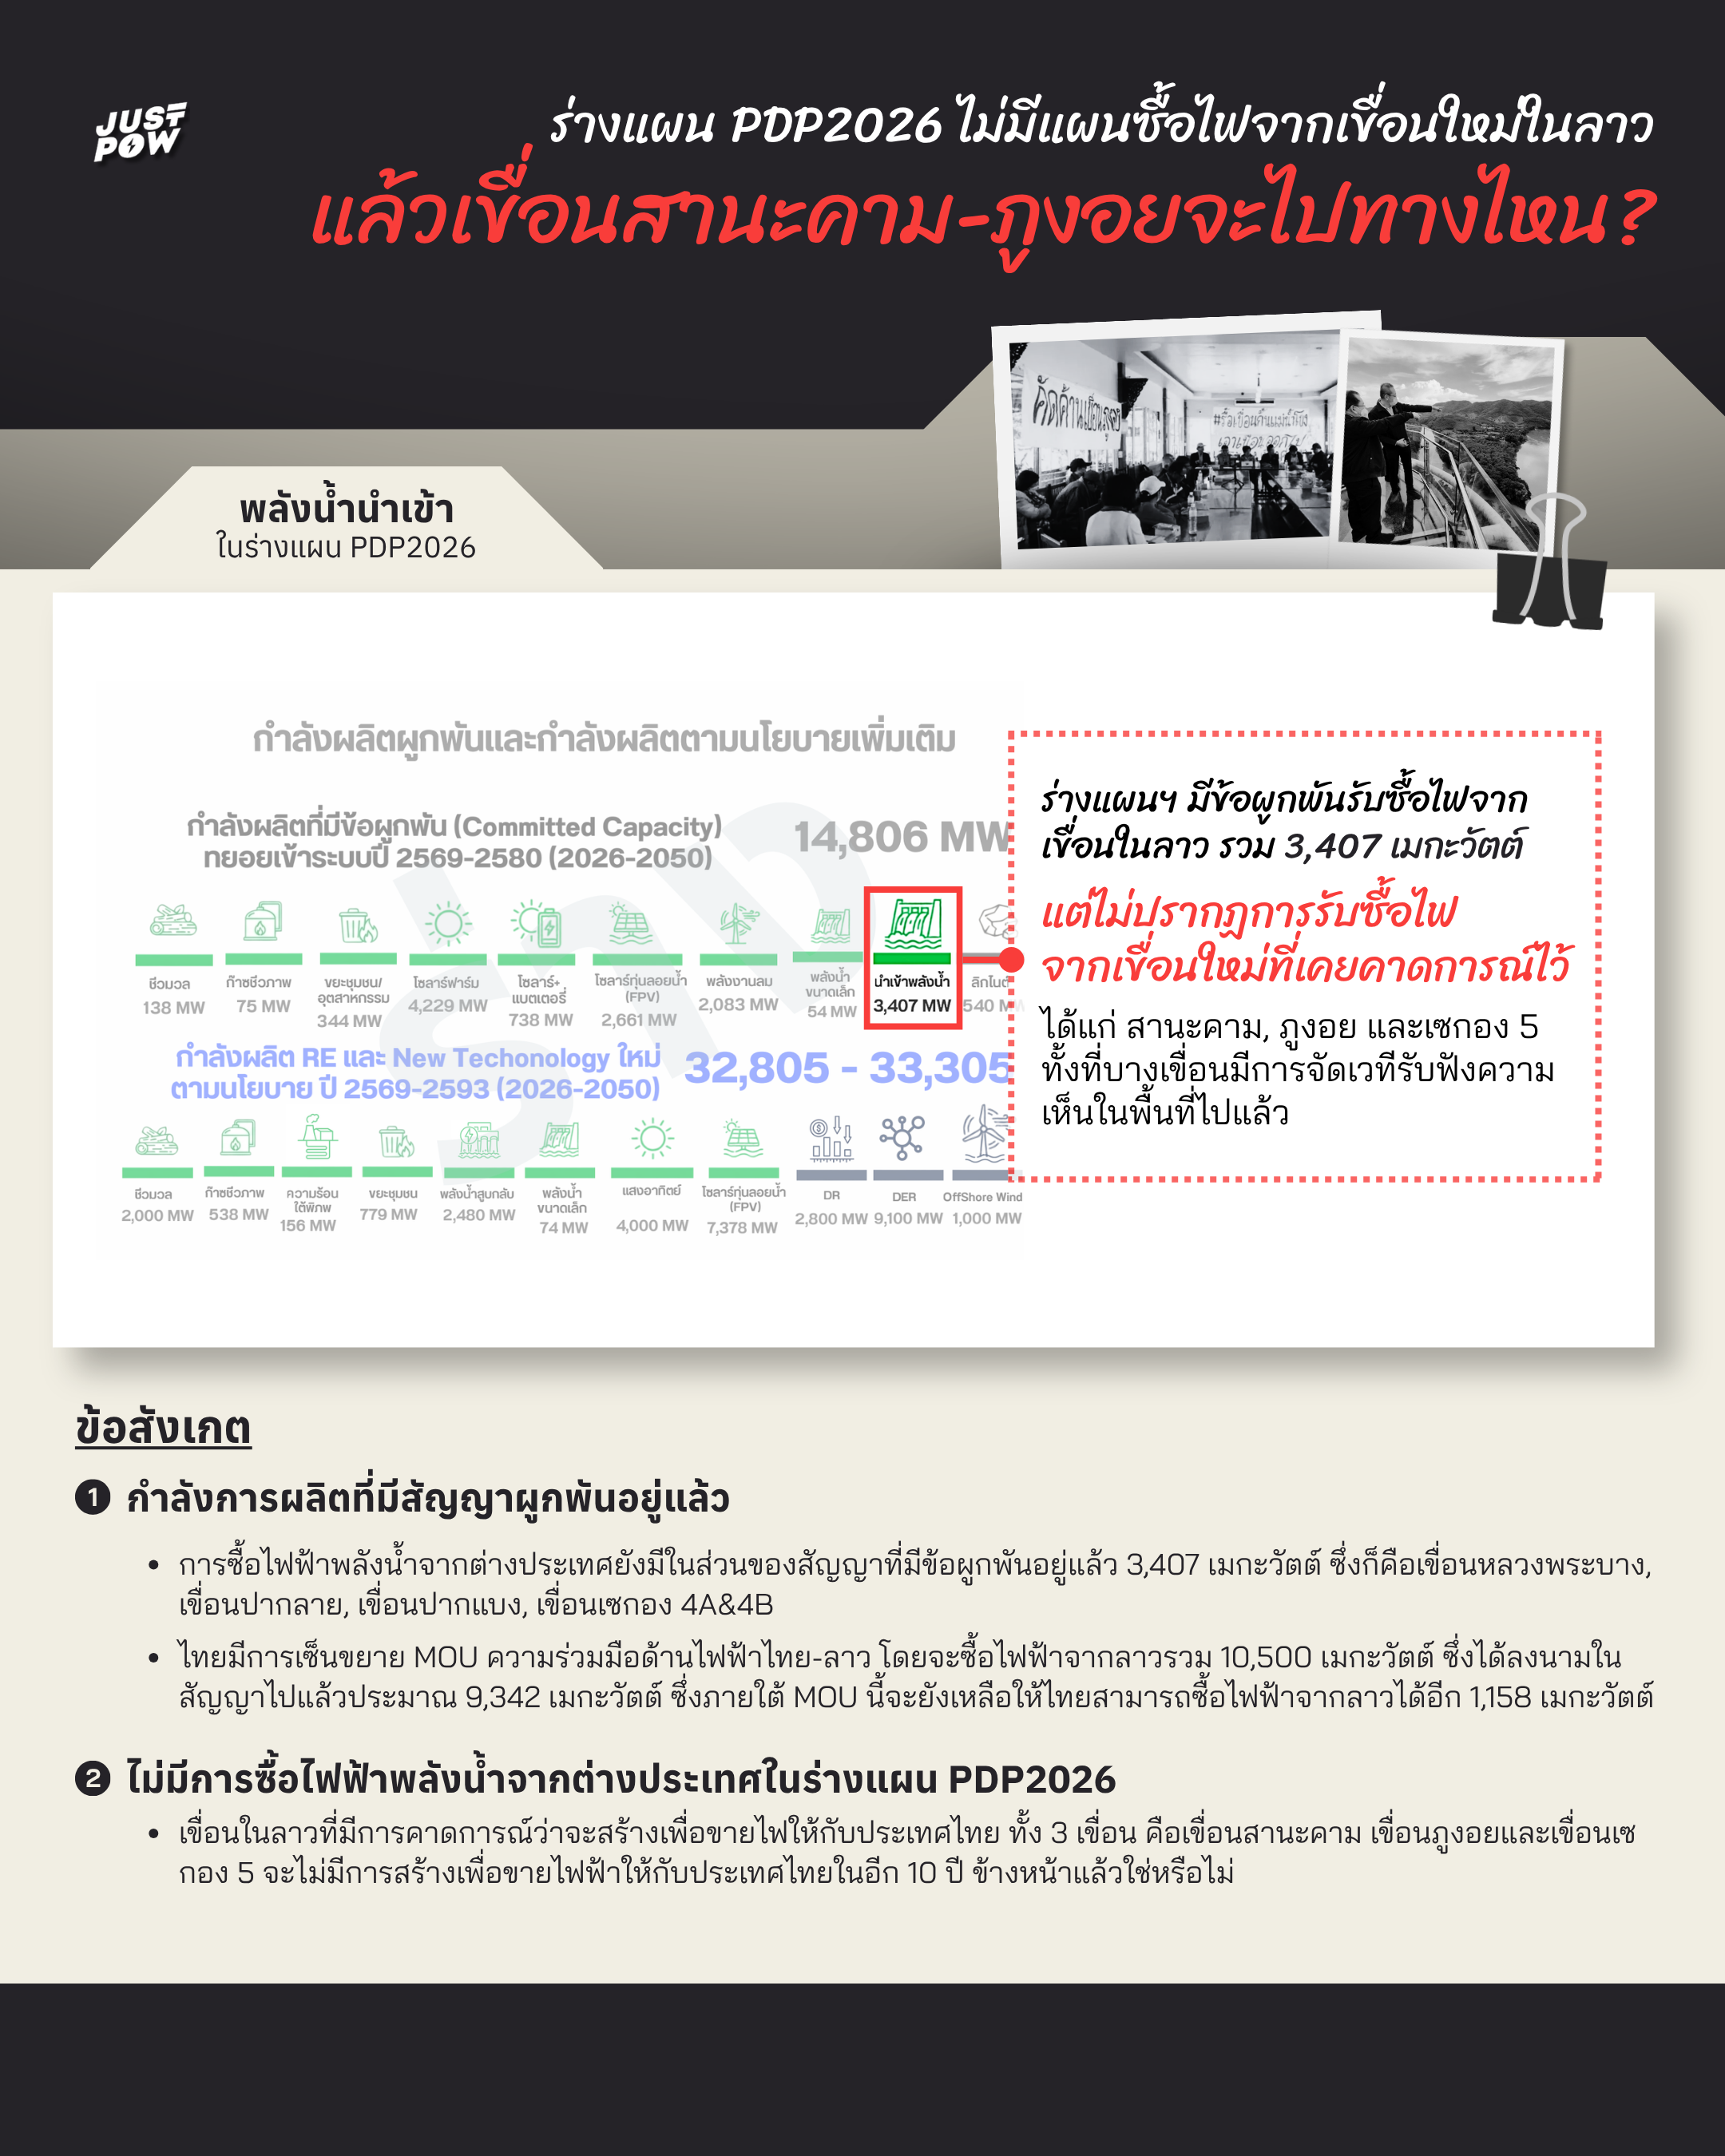
ร่างแผน PDP 2026 ที่ไม่มีการซื้อไฟฟ้าจากต่างประเทศซึ่งก็คือจากเขื่อนใหม่ในลาว แล้วยังจะมีการสร้างเขื่อนสานะคาม และเขื่อนภูงอยอีกหรือไม่ จะมีการขยายความร่วมมือด้านไฟฟ้าไทย-ลาว เพิ่มขึ้นในอนาคตหรือเปล่า
จากร่างแผน PD P2026 จะพบว่าไม่มีการซื้อไฟฟ้าจากต่างประเทศ ซึ่งก็คือจากเขื่อนใหม่ในประเทศลาว แต่อย่างไรก็ตาม การซื้อไฟฟ้าพลังน้ำจากต่างประเทศยังมีในส่วนของสัญญาที่มีข้อผูกพันอยู่แล้ว 3,407 เมกะวัตต์ ซึ่งก็คือ
- เขื่อนหลวงพระบาง 1,400 เมกะวัตต์ จะจ่ายไฟเข้าระบบในปี 2573
- เขื่อนปากลาย 763 เมกะวัตต์ จะจ่ายไฟเข้าระบบในปี 2575
- เขื่อนปากแบง 897 เมกะวัตต์ จะจ่ายไฟเข้าระบบในปี 2576
- เขื่อนเซกอง 4A&4B 347 เมกะวัตต์ จะจ่ายไฟเข้าระบบในปี 2576
เมื่อปี 2565 ไทยมีการเซ็นขยาย MOU ความร่วมมือด้านไฟฟ้าไทย-ลาว โดยจะซื้อไฟฟ้าจากลาวรวม 10,500 เมกะวัตต์ ซึ่งได้ลงนามในสัญญาไปแล้วประมาณ 9,342 เมกะวัตต์ ซึ่งภายใต้ MOU นี้จะยังเหลือให้ไทยสามารถซื้อไฟฟ้าจากลาวได้อีก 1,158 เมกะวัตต์ โดยก่อนหน้านี้คาดว่าจะมีการสร้างเขื่อนใหม่เพื่อขายไฟให้แก่ไทยภายใต้ MOU ที่เหลือ คือเขื่อนสานะคาม กำลังการผลิต 684 เมกะวัตต์ เขื่อนภูงอย กำลังการผลิต 728 เมกะวัตต์ และเขื่อนเซกอง 5 กำลังการผลิต 330 เมกะวัตต์ ซึ่งทั้งหมดยังไม่มีการเซ็นสัญญาและยังไม่มีการก่อสร้าง
อย่างไรก็ตามในช่วงเวลาที่ผ่านมาก่อนที่ประเทศไทยจะคลอดร่างแผน PDP 2026 ช่วงปี 2562-2568 สำนักงานทรัพยากรน้ำแห่งชาติ (สทนช.) ได้จัดเวทีรับฟังความคิดเห็นประชาชนในพื้นที่จังหวัดริมแม่น้ำโขง ตามกติกาข้อตกลงแม่น้ำโขงปี 2538 กรณีข้อเสนอต่อการสร้างเขื่อนสานะคามไปแล้ว แม้จะยังไม่ได้ข้อสรุป และในปี 2566-2568 ภาคประชาชนก็เคยจัดเวทีรับฟังและแสดงความคิดเห็นต่อโครงการก่อสร้างเขื่อนภูงอย โดยมีสทนช.และหน่วยงานที่เกี่ยวข้องมารับฟังข้อกังวลด้านผลกระทบข้ามพรมแดนต่อประเทศไทยเช่นเดียวกัน ซึ่งประชาชนไทยทั้ง 8 จังหวัดลุ่มน้ำโขงยังวิตกกังวลว่าเขื่อนเหล่านี้จะถูกพิจารณาก่อสร้างในอนาคต
แต่จากร่างแผน PDP 2026 น่าแปลกใจเป็นอย่างยิ่งที่ไม่ปรากฏการระบุการซื้อไฟฟ้าพลังน้ำจากจากเขื่อนใหม่ในลาว นำมาซึ่งคำถามที่สำคัญว่าเขื่อนในลาวที่มีการคาดการณ์ว่าจะสร้างเพื่อขายไฟให้กับประเทศไทย ทั้ง 3 เขื่อน คือเขื่อนสานะคาม เขื่อนภูงอยและเขื่อนเซกอง 5 จะไม่มีการสร้างเพื่อขายไฟฟ้าให้กับประเทศไทยในอีก 10 ปี ข้างหน้าแล้วใช่หรือไม่
ไม่เพียงแค่นั้น ยังคงต้องถามต่อไปอีกว่า แม้ร่างแผน PDP 2026 ไม่ปรากฏการซื้อไฟฟ้าพลังน้ำจากเขื่อนใหม่ในลาวแล้ว แต่สัดส่วนที่เหลือ 1,158 เมกะวัตต์ จาก MOU ความร่วมมือด้านไฟฟ้าไทย-ลาว จะไม่ก่อให้เกิดการสร้างเขื่อนใหม่เพื่อขายไฟฟ้าให้กับประเทศไทยด้วยเช่นกัน ใช่หรือไม่ และในอนาคตจะไม่มีการขยายความร่วมมือเพิ่มเติมจากเดิมเพื่อสร้างเขื่อนใหม่เพื่อขายไฟฟ้าให้กับประเทศไทยแล้วใช่หรือไม่ หรือจะเปลี่ยนเป็นพลังงานประเภทอื่น?
เพราะที่ผ่านมา เกิดความไม่ชัดเจนของการรับซื้อไฟฟ้าจากเขื่อนที่จะต้องสร้างใหม่ในลาวว่าจะต้องยึดกฎเกณฑ์ใด ระหว่าง MOU ความร่วมมือด้านไฟฟ้าไทย-ลาว หรือแผน PDP ดังนั้นนอกจากร่างแผน PDP 2026 จะให้ความชัดเจนว่าจะไม่มีการซื้อไฟฟ้าจากจากเขื่อนใหม่ในลาวแล้ว รัฐบาลเองก็ควรจะให้ข้อมูลที่แน่ชัดว่า จะไม่มีการซื้อไฟฟ้าจากจากเขื่อนใหม่ในลาวจาก MOU ความร่วมมือด้านไฟฟ้าไทย-ลาว ด้วยเช่นเดียวกัน
เพราะราคาซื้อไฟจากเขื่อนใหม่แพงกว่าโครงการพลังงานแสงอาทิตย์ที่มีระบบกักเก็บพลังงาน (แบตเตอรี) ในประเทศแล้ว และเขื่อนก็ยังไม่สามารถผลิตไฟฟ้าได้ตามกำลังการผลิตเพราะน้ำไม่พอโดยเฉพาะในหน้าร้อนที่ไทยต้องการใช้ไฟอย่างมาก แต่เขื่อนในลาวผลิตไฟขายให้ไทยได้เพียง 105.91 เมกะวัตต์ หรือคิดเป็น 2.17% จากกำลังการผลิตของเขื่อนในลาวที่เซ็นสัญญาขายไฟทั้งหมด และที่สำคัญการสร้างเขื่อนใหม่ยังสร้างผลกระทบทางสิ่งแวดล้อมอย่างมหาศาลอีกด้วย
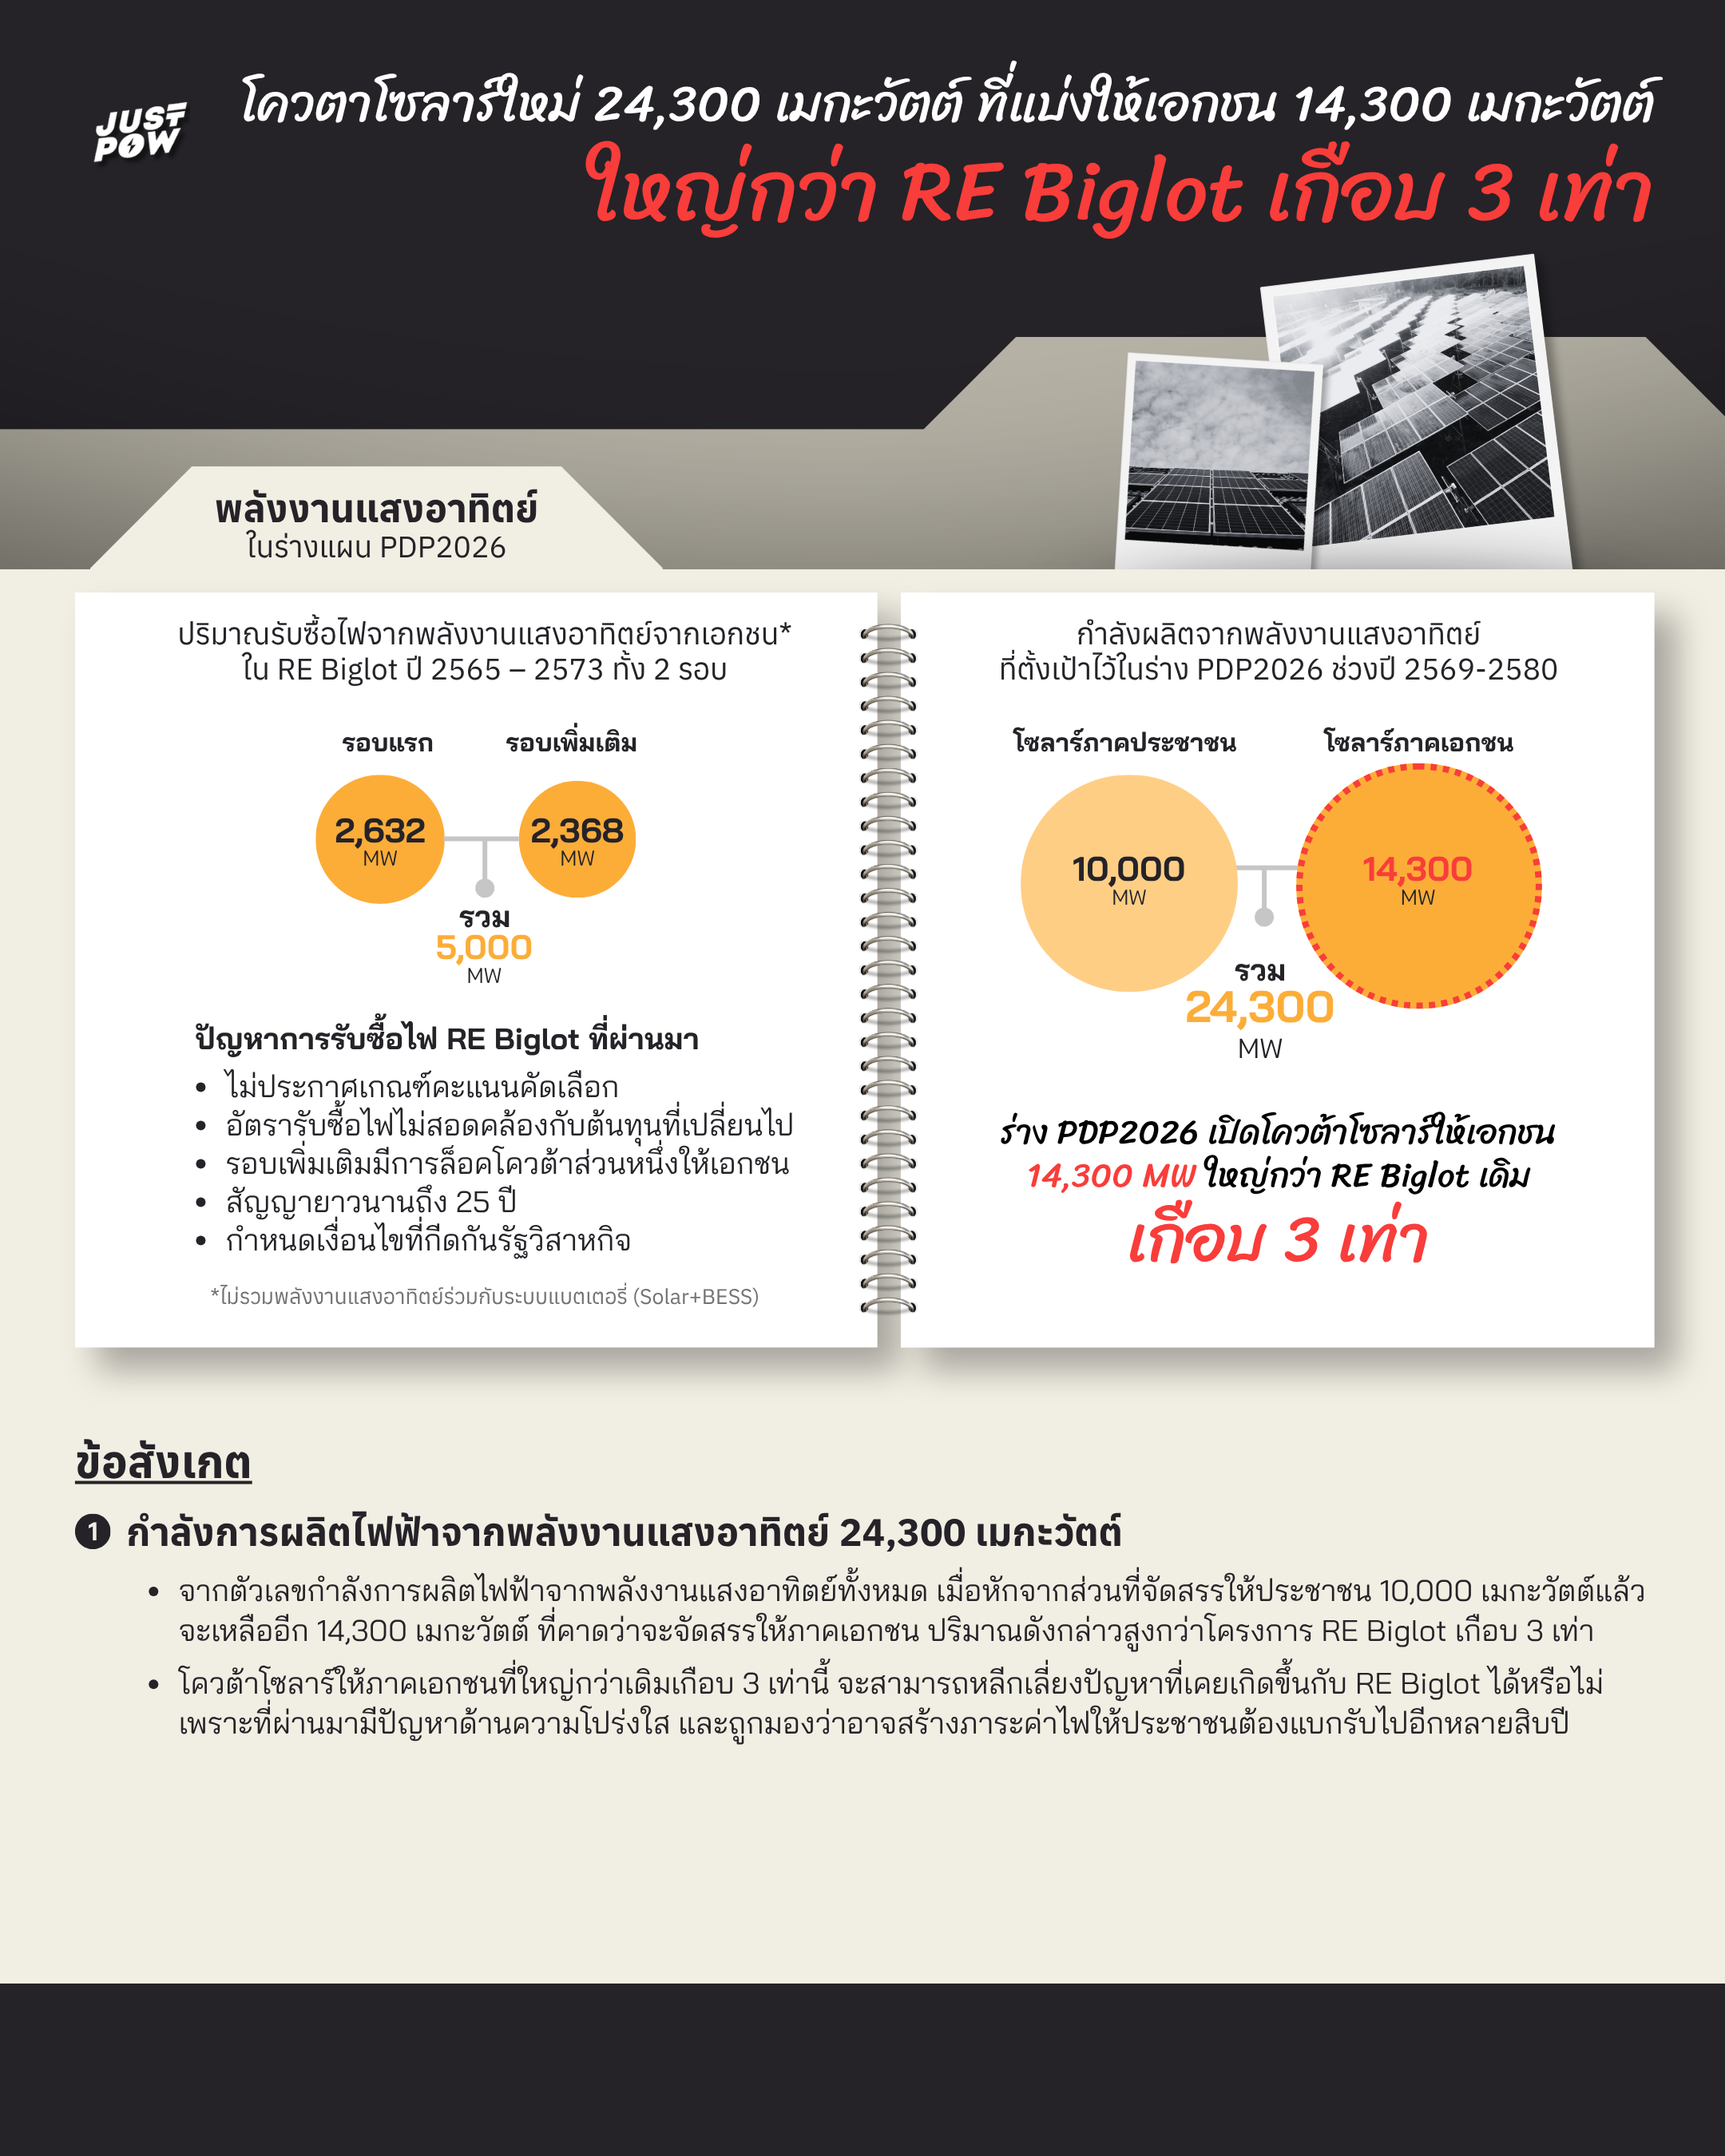
ร่างแผน PDP 2026 เปิดโควต้าโซลาร์ใหม่ 24,300 เมกะวัตต์ แบ่งให้เอกชน 14,300 เมกะวัตต์ ใหญ่กว่าโควต้า RE Biglot ที่เคยมีปัญหาด้านความโปร่งใสของโครงการ เกือบ 3 เท่า
จากเอกสารประกอบการสัมมนารับฟังความคิดเห็นร่างแผน PDP 2026 กำหนดให้มีกำลังการผลิตไฟฟ้าจากพลังงานแสงอาทิตย์เพิ่มเติมจากที่มีข้อผูกพันอยู่แล้ว รวม 24,300 เมกะวัตต์ ในช่วงปี พ.ศ. 2569-2580 โดย เอกนัฏ พร้อมพันธุ์ รัฐมนตรีว่าการกระทรวงพลังงาน ระบุว่าในจำนวนนี้ จะแบ่งเป็นโควต้าสำหรับภาคประชาชน 10,000 เมกะวัตต์ ให้ประชาชนใช้หลังคาบ้านหรือพื้นที่ที่มีอยู่ติดตั้งแผงโซลาร์ ขณะที่ภาครัฐอาจเข้ามาสนับสนุนด้านเงินลงทุนหรือเงินกู้ และให้การไฟฟ้ารับซื้อไฟเข้าสู่ระบบในราคาที่เป็นธรรม
จากตัวเลขกำลังการผลิตไฟฟ้าจากพลังงานแสงอาทิตย์ทั้งหมด เมื่อหักจากส่วนที่จะจัดสรรให้ประชาชนแล้ว จะเหลืออีก 14,300 เมกะวัตต์ ที่คาดว่าจะจัดสรรให้ภาคเอกชน ปริมาณดังกล่าวถือเป็นการเปิดรับซื้อไฟฟ้าจากพลังงานหมุนเวียนครั้งใหญ่ที่สุดของประเทศไทยนับตั้งแต่โครงการรับซื้อไฟฟ้าจากพลังงานหมุนเวียน ปี 2565-2573 หรือที่รู้จักกันในชื่อ RE Biglot
โครงการ RE Biglot มีการเปิดรับซื้อไฟฟ้าจากพลังงานแสงอาทิตย์ (ไม่รวมพลังงานแสงอาทิตย์ที่ติดตั้งร่วมกับระบบแบตเตอรี่) รวม 2 รอบ คือรอบแรก 2,632 เมกะวัตต์ และรอบเพิ่มเติมอีก 2,368 เมกะวัตต์ รวม 5,000 เมกะวัตต์ เมื่อเทียบสัดส่วนแล้ว โควต้าที่ร่างแผน PDP 2026 เปิดให้ภาคเอกชนในรอบใหม่นี้มีขนาดใหญ่กว่าโควต้าโซลาร์ที่เคยจัดสรรผ่าน RE Biglot ทั้งสองรอบรวมกันเกือบ 3 เท่า
คำถามสำคัญคือ หากประเทศไทยจะเปิดโควต้าโซลาร์ให้ภาคเอกชนในสเกลที่ใหญ่กว่าเดิมเกือบ 3 เท่าเช่นนี้ จะสามารถหลีกเลี่ยงปัญหาที่เคยเกิดขึ้นกับ RE Biglot ได้หรือไม่ เพราะที่ผ่านมาโครงการดังกล่าวถูกวิพากษ์วิจารณ์อย่างกว้างขวางในด้านความโปร่งใส และถูกมองว่าอาจสร้างภาระค่าไฟให้ประชาชนต้องแบกรับไปอีกหลายสิบปี โดยมีคำถามและข้อสังเกตหลายประเด็น ได้แก่
- ไม่มีการประกาศหลักเกณฑ์ในการให้คะแนนที่ใช้ในการคัดเลือก คณะกรรมการกำกับกิจการพลังงาน (กกพ.) ซึ่งเป็นผู้ออกระเบียบการรับซื้อไฟฟ้าของโครงการทั้งสองรอบ ไม่มีการประกาศหลักเกณฑ์การให้คะแนนที่ชัดเจน ซึ่งถูกตั้งคำถามต่อการใช้ดุลพินิจได้กว้างขวางในการคัดเลือกว่าจะให้เอกชนรายใดผ่านเข้ารอบบ้าง จนกลายเป็นประเด็นที่ กกพ. ถูกเอกชนฟ้องร้อง จากโครงการรอบแรก
- อัตรารับซื้อไฟฟ้าที่ไม่สอดคล้องกับต้นทุนพลังงานหมุนเวียนที่เปลี่ยนแปลงไป กำหนดราคา FiT สำหรับการรับซื้อไฟฟ้าในโครงการรอบเพิ่มเติมด้วยเกณฑ์เดิมตั้งแต่ปี 2565 โดยไม่ใช้วิธีการแข่งขันทางด้านราคา ทั้งที่ต้นทุนของพลังงานหมุนเวียนมีแนวโน้มถูกลงเรื่อยๆ โดยเฉพาะพลังงานแสงอาทิตย์
- ล็อคโควต้าส่วนหนึ่งให้เอกชน ในโครงการรอบเพิ่มเติมที่รับซื้อไฟทั้งหมด 3,668.5 เมกะวัตต์ จะมีการล็อคโควต้าไว้ 2,180 เมกะวัตต์ให้ผู้ที่เคยเข้าร่วมประมูลในโครงการรอบแรกแต่ไม่ได้รับการคัดเลือกจำนวน 198 ราย มีสิทธิ์ยื่นก่อน ซึ่งถูกตั้งคำถามถึงความโปร่งใสและความเสมอภาคในการเปิดโอกาสให้ผู้พัฒนาโครงการรายใหม่ที่มีศักยภาพได้มีส่วนร่วมอย่างเท่าเทียม
- สัญญายาวนานถึง 25 ปี นอกจากจะพลาดโอกาสในการซื้อไฟฟ้าที่อาจมีต้นทุนถูกลงจากเทคโนโลยีใหม่แล้ว ยังมีความเสี่ยงจากประสิทธิภาพและคุณภาพของอุปกรณ์การผลิตไฟฟ้าที่อาจเสื่อมสภาพ ซึ่งอาจทำให้เกิดความเสี่ยงกับความต่อเนื่องของการผลิตไฟฟ้าในระบบได้
- กำหนดเงื่อนไขที่กีดกันรัฐวิสาหกิจ การตัดส่วนราชการ รัฐวิสาหกิจ องค์การมหาชน หรือหน่วยงานอื่นของรัฐ ไม่ให้ยื่นขอผลิตไฟฟ้าได้ ทั้งที่หน่วยงานรัฐวิสาหกิจสามารถผลิตไฟฟ้าจากพลังงานหมุนเวียนด้วยต้นทุนไฟฟ้าที่ถูกกว่า เช่น กฟผ. ทำโครงการโซลาร์ลอยน้ำ (Floating Solar) ที่เขื่อนสิรินธรได้ในปี 2564 และมีต้นทุนไฟฟ้าอยู่ที่ 1.5 บาท
จากข้อมูลจะเห็นว่า หากโควต้าพลังงานแสงอาทิตย์สำหรับเอกชน 14,300 เมกะวัตต์ในร่างแผน PDP2026 นี้ ยังคงไม่ปรับปรุงหลักเกณฑ์ในการคัดเลือก กำหนดอัตรารับซื้อคงที่ตลอดอายุโครงการ และระยะเวลาสัญญา หรือมีกระบวนการที่ทำให้เกิดการล็อคโควต้าส่วนหนึ่งให้เอกชน ดังที่เคยเกิดขึ้นมาแล้วในโครงการ RE Big Lot ก็จะทำให้เกิดภาระค่าไฟที่ประชาชนอาจจะต้องแบกรับเพิ่มมากขึ้น รวมไปถึงอาจเกิดการเอื้อประโยชน์ให้กับบริษัทใดบริษัทหนึ่งมีส่วนแบ่งโควต้ามากกว่าบริษัทอื่น โดยไม่สามารถตรวจสอบได้
อ่านทั้ง 12 ข้อสังเกตต่อร่างแผน PDP 2026 โดย JustPow ได้ที่ https://justpow.co/project-ebook-pdp2026/
